Anthropic 評価額$9,650億・$650億調達でOpenAI超え|ARR$650億・IPOは11月見通し・評価額$1.5〜2兆を徹底解説
この記事のポイント
Anthropicの評価額は2026年5月のSeries Hで$9,650億に確定し、「$9,000億・$500億調達検討」の初報を上回った。IPOは11月の見通しと報じられており、ARR$650億・Q3売上$168億・目論見書草稿の損失や債務、OpenAIとの比較まで、2026年10月19日時点で公式と報道を分けて整理する。
Anthropicの評価額は、2026年5月28日のSeries Hで$9,650億($650億を調達)に確定した。4月末の「$9,000億超の評価額で最大$500億を調達検討」という初報を、金額・評価額とも上回った形だ。IPOは2026年6月1日にS-1草稿を機密提出しており、当初の「10月上場」から11月上場の見通しに後ろ倒しされたと報じられている(2026年10月19日時点、会社は日程を公式発表していない)。
この記事でわかること
- 「$500億検討 → $300億交渉 → $650億確定 → IPO」へ至る流れと、それぞれの数字が今どうなったか
- 評価額の3つの数字(確定値$9,650億/IPO観測$1.5〜2兆/未公開株市場)の違い
- ARR $300億(4月)→ $470億(5月)→ $650億(7月末)の推移と、Q3売上$168億の読み方
- 目論見書草稿として報じられた損失・債務・顧客集中のポイント
- OpenAIとの比較(評価額・ARR・売上の計上方法・IPO時期)
- Claudeを使う企業と、個人投資家それぞれが押さえておくこと
この記事が役に立つ方: AI業界の動向を追うビジネスパーソン、Claudeの導入や継続利用を検討している企業の担当者、AnthropicのIPOに関心がある方。
なお、IPOの日程・評価額・調達額・上場先・主幹事は、2026年10月19日時点ですべて報道ベースだ。数字にはそれぞれ公式・報道・推定の別を付けている。
最新まとめ|評価額$9,650億は確定、IPOは11月の見通し
出典: Anthropic 公式サイト
確定しているのは、Series Hの$650億調達と評価額$9,650億、そして6月1日のS-1草稿の機密提出の3つだけだ。6月以降に出てきたARR $650億、Q3売上$168億、IPO評価額$1.5〜2兆は、いずれも報道による数字で、会社の公式発表ではない。
項目 | 2026年10月19日時点の状況 | 確度 |
|---|---|---|
Series H 調達額 | $650億(2026年5月28日) | 公式 |
評価額(post-money) | $9,650億(OpenAIの確定値$8,520億を上回る) | 公式 |
ARR(年換算売上) | 5月上旬に$470億を突破【公式】→ 7月末に$650億【報道】 | 公式+報道 |
Q3(7〜9月)売上 | 約$168億(前期比約+45%)、調整後ベースで黒字 | 報道(FT) |
S-1 | 6月1日に草稿を機密提出。公開版S-1は10月19日時点で未確認 | 公式+報道 |
IPO時期 | 10月から11月へ後ろ倒し。11月9日の週に投資家向けの販売活動を始め、感謝祭(11月26日)前の取引開始を目指すと報道 | 報道 |
IPO評価額 | 8月以降は約$2兆が想定とされたが、10月15日には約$1.5兆を議論する投資家もいると報道 | 報道 |
上場先・主幹事 | Nasdaq。Morgan Stanley・Goldman Sachs・JPMorgan(Citigroupを含める報道もある) | 報道 |
新しい公式発表 | 10月18日「Anthropic Public Benefit Fund」(株式の5%を拠出、株主承認が条件) | 公式 |
円換算の目安は、1ドル=150円の概算で$9,650億が約145兆円、$650億が約9.8兆円になる。為替で数兆円単位の差が出るため、あくまで規模感として見てほしい。
評価額「3つの数字」を混同しないために
「Anthropicの評価額」として並ぶ数字は、性質の違う3種類に分かれる。確定しているのは①だけで、②と③は条件次第で動く。
① 資金調達ラウンドの評価額(確定値): $9,650億
2026年5月28日に公式発表したSeries Hの評価額だ。2月のSeries G($3,800億)から約3か月で2.5倍になった。OpenAIの直近の確定評価額$8,520億(2026年3月)を上回っており、「OpenAI超え」と言えるのはこの確定値どうしの比較になる。
② IPOでの評価額(観測): 約$1.5兆〜$2兆
8月以降、「$2兆規模のIPO」という報道が続いた。ところが10月14日の機関投資家向け説明会のあと、一部の投資家が約$1.5兆を議論していると報じられた(Reuters、10月15日)。理由として挙がっているのは、成長率の鈍化(Q1→Q2は2倍超、Q2→Q3は約+45%)と、計算資源などの将来債務の大きさだ。会社は目標評価額を公表していない。
③ 未公開株市場の評価額(参考値)
Forge Globalなどの未公開株取引から算出される値だ。取引される株数が少なく、価格が上振れしやすい。正式な評価額とは分けて扱う。
評価額の種類 | 金額 | 確度 | 注意点 |
|---|---|---|---|
Series H(2026年5月) | $9,650億 | 確定(公式) | 投資家保護条項付きの優先株での価格 |
Series G(2026年2月) | $3,800億 | 確定(公式) | — |
IPO評価額(2026年11月見通し) | 約$1.5兆〜$2兆 | 報道・未確定 | 公開版S-1と仮条件で初めて具体化する |
未公開株市場 | 取引ごとに変動 | 参考値 | 少数株・低流動性 |
6月時点では「IPO評価額は$4,000億〜$5,000億とプライベート評価額より低くなる」という見方もあった。その後の売上の伸びで市場の想定は大きく上振れしており、現在この水準を前提にした報道はほぼ見当たらない。
ARRとの倍率で見ると、$9,650億はARR $470億の約20倍、$1.5兆はARR $650億の約23倍、$2兆は約31倍になる。$1.5兆と$2兆の差は、成長がどこまで続くと見るかの違いだと言える。
$500億検討から$650億確定、そしてIPOへ至る報道の全経緯
キーワードにある「$9,000億・$500億調達検討」は2026年4月29日の初報の数字で、最終的には$9,650億・$650億で決まった。その後の焦点はIPOに移っている。記事によって数字が違うのは、どの時点の報道を基にしているかが違うためだ。
日付 | 出来事 | 確度 |
|---|---|---|
2026年4月6日 | Google・BroadcomとのTPU契約を拡大。ARR $300億超を公表 | 公式 |
2026年4月20日 | Amazonと最大5GWの計算容量で合意。ARR $300億超 | 公式 |
2026年4月29日 | 「$9,000億超の評価額で最大$500億の調達を検討」と初報(TechCrunch・Bloomberg・CNBC) | 報道 |
2026年5月6日 | SpaceXのColossus 1の利用を発表 | 公式 |
2026年5月12〜23日 | 「$300億超で交渉中」と報道 | 報道 |
2026年5月28日 | Series H $650億・評価額$9,650億を発表。ARRは5月上旬に$470億を突破 | 公式 |
2026年6月1日 | S-1草稿をSECに機密提出 | 公式 |
2026年8月13日 | 「10月に$2兆規模のIPOを計画」と報道 | 報道 |
2026年8月17日 | ARRが7月末に$650億に達したと報道(投資家向け資料) | 報道 |
2026年9月13日 | 上場先にNasdaqを選んだと報道 | 報道 |
2026年9月18日 | IPOを11月に後ろ倒しと報道(Q3の業績を示してから臨むため) | 報道 |
2026年9月28〜29日 | 目論見書草稿の内容が報道される(2025年の損失・債務・リスク要因) | 報道 |
2026年10月14日 | 機関投資家向け説明会。Q3売上約$168億・調整後黒字と報道 | 報道 |
2026年10月15日 | 一部投資家が評価額約$1.5兆を議論と報道 | 報道 |
2026年10月18日 | Anthropic Public Benefit Fundを発表 | 公式 |
5月の時点では、「$500億」は検討段階、「$300億超」は交渉途中の数字だった。最終的に$650億まで膨らんだのは、$650億の中にAmazonなどハイパースケーラーがすでに発表していた$150億分が含まれていることも理由の一つだ(公式発表に明記)。Series Hの詳細はSeries H $650億調達の解説でまとめている。
Anthropicの急成長|ARR $650億・Q3売上$168億をどう読むか
出典: Anthropic 公式サイト
ARRは1年足らずで約7倍に伸びた。ただしARRは「直近の売上ペースを1年分に引き延ばした数字」で、決算上の通期売上とは異なる。数字を読むときは、この2つを分けて考える必要がある。
ARR推移|$300億は4月、今は$650億
キーワードにある「ARR $300億」は2026年4月の公式値だ。その後も伸び続けている。
時点 | ARR | 出所 |
|---|---|---|
2025年末 | 約$90億 | 公式(Amazon・Googleとの発表内) |
2026年2月 | $140億 | 公式(Series G) |
2026年4月 | $300億超 | 公式 |
2026年5月上旬 | $470億超 | 公式(Series H) |
2026年7月末 | $650億 | 報道(CNBC、投資家向け資料) |
2026年末 | $1,000億〜$1,200億 | 報道(投資家側の期待値。会社予想ではない) |
8月以降のARRは確認できていない。また、4月の公式発表では、年$100万以上を支払う法人顧客が1,000社を超え、2月の500社超から2か月足らずで倍増したとしている。
四半期売上|伸び率は鈍化しつつも黒字化
四半期(2026年) | 売上 | 前期比 | 収益性 |
|---|---|---|---|
Q1(1〜3月) | 約$47億〜$48億 | — | — |
Q2(4〜6月) | 約$115億〜$116億 | 2倍超 | 調整後で黒字と報道 |
Q3(7〜9月) | 約$168億 | 約+45% | 調整後で黒字と報道 |
いずれも報道値で、媒体によって数億ドルの差がある。Q3の$168億を4倍すると約$670億で、7月末のARR $650億とおおむね整合する。
注意したいのは「黒字」の中身だ。調整後の利益がどの費用を除いた数字なのか、売上を総額(グロス)と純額(ネット)のどちらで計上しているのかは開示されていない。Q2の黒字についてはQ2売上と黒字化の解説、ARR $650億についてはARR $650億突破とIPOの解説で個別に扱っている。
なぜ2025年の売上は$46億なのにARRは$90億なのか
目論見書草稿として報じられた数字では、2025年の通期売上は約$46億だった。一方、2025年末のARRは約$90億だ。ARRは年末時点の売上ペースを12か月分に換算した数字なので、売上が年の後半に急増した会社では通期売上より大きくなる。「ARR $650億=2026年の売上が$650億」ではない点に注意したい。
成長の主な要因はClaude Codeと法人API
成長を引っ張っているのは、開発者向けのClaude Codeと、法人のAPI利用だ。5月にはSpaceXの計算資源の確保に合わせて、Pro・Max・Team・EnterpriseのClaude Codeの5時間あたりの利用上限を倍にしている(公式)。
モデル面では、9月22日にClaude Opus 5.5、9月28日にClaude Sonnet 5.5、10月7日にClaude Haiku 5.5を公開した(公式)。Opus 5.5のAPI料金は100万トークンあたり入力$4・出力$20で、Opus 5($5/$25)より下がっている。さらに上位のモデルとしてClaude Fable 5.1とClaude Mythos 5.1がある。モデルの詳細はClaude Opus 5.5とはとClaude Mythosとはで確認できる。
目論見書草稿で見えた損失・債務・顧客集中
売上は急増している一方で、2025年は大きな赤字で、将来の支払い義務も巨額だ。9月28〜29日にReuters・Fortune・CNNなどが報じた草稿の内容(会社は公式に開示していない)を、良い材料と懸念材料に分けて整理する。
項目 | 報道された数字(2025年通期など) | 読み方 |
|---|---|---|
売上 | 約$46億(前年比約12倍) | 良い材料。2026年は四半期で$100億を超えている |
営業損失 | 約$80.6億(前年 約$29.8億) | 懸念材料。売上以上に費用が増えていた |
純損失 | 約$420億 | 見かけほど深刻ではない。約$340億は株式に転換しうる資金調達の評価替えによる、現金の出ていかない会計上の費用 |
年末の現金等 | 約$202.8億 | Series H($650億)の前の数字 |
クラウド・計算資源などの将来債務 | 約$5,180億 | 最大の懸念材料。IPO評価額の議論でも理由に挙がっている |
顧客集中 | 売上の約4分の1が2社(社名非公表) | 懸念材料。大口顧客の多くは長期契約を結んでいない |
リスク要因 | 自律システムの予期しない動作、悪用、「人類の存亡にかかわるリスク」に言及 | AI企業ならではの記載 |
純損失$420億という数字だけが独り歩きしがちだが、現金の流出を伴う損失は営業損失の$80.6億の方が実態に近い。目論見書の内容はAnthropic S-1目論見書の中身で詳しく解説している。公開版S-1が出れば、これらの数字は確定値に置き換わる。
OpenAIとの比較|評価額では上、ARRは計上方法に注意
評価額の確定値ではAnthropicがOpenAIを上回っている。ARRもAnthropicの方が大きいと報じられているが、売上の計上方法が両社で異なるという報道があり、単純には比べられない。
項目 | Anthropic | OpenAI |
|---|---|---|
直近の確定評価額 | $9,650億(2026年5月 Series H) | $8,520億(2026年3月。8月の従業員株売却も同じ評価) |
協議中・観測の評価額 | IPOで約$1.5兆〜$2兆(報道) | $1.4兆の評価額で$300億以上の調達を協議中(報道、初期段階) |
ARR | $650億(7月末、報道) | 約$500億(9月末、FT報道) |
売上の計上 | クラウド経由の売上を総額で計上と報道 | 総額では計上していないと報道 |
IPOの状況 | S-1草稿を6月1日に機密提出、11月上場目標と報道 | S-1草稿を6月8日に機密提出と報道。CFOは社内で「2027年上場(早まる可能性あり)」と説明したと報道 |
主な収益源 | 法人API・Claude Code | ChatGPTの個人・法人向けサブスクリプション、API |
AWSやGoogle Cloud経由でClaudeが売れた場合、Anthropicはクラウド事業者に渡る分も含めた総額を売上に入れていると報じられている。純額で比べると差は縮まる可能性がある。OpenAIのARRについても、10月8日のFT報道では、出回っていた$680億〜$700億より約$200億低い約$500億とされている。
ツールとしてどちらを使うかは、売上規模ではなく用途で選ぶべきだ。機能や料金の違いはClaude vs ChatGPT 徹底比較、OpenAIのIPOはOpenAIのIPO S-1機密提出の解説で扱っている。
Series H の詳細|投資家・使途・計算資源
Series Hは、大手VCと長期投資家が中心のラウンドだった。IPOへの言及は公式発表文にはない。
主要投資家(公式発表の記載どおり)
区分 | 投資家 |
|---|---|
リード | Altimeter Capital、Dragoneer、Greenoaks、Sequoia Capital |
共同リード | Capital Group、Coatue、D1 Capital Partners、GIC、ICONIQ、XN |
その他の主な投資家 | AMP PBC、Baillie Gifford、Blackstone、Brookfield、D.E. Shaw Ventures、DST Global、Fidelity、General Catalyst、Insight Partners、Jane Street、Lightspeed、MGX、NTTVC、NX1 Capital、Situational Awareness LP、T. Rowe Price、Temasek |
戦略的インフラパートナー | Micron、Samsung、SK hynix |
$650億には、ハイパースケーラーがすでに発表していた$150億(うちAmazon $50億)が含まれる。残りをGoogleの$100億とする報道もあるが、公式文面で明記されているのはAmazonの$50億だけだ。
調達資金の使い道
公式発表では、安全性と解釈可能性の研究、計算資源の拡大、製品とパートナーシップの拡大を使途に挙げている。CFOのKrishna Rao氏は「今起きている歴史的な需要に応えるための資金だ」とコメントしている(Anthropic公式発表)。
Amazon・Google・SpaceXとの計算資源の契約
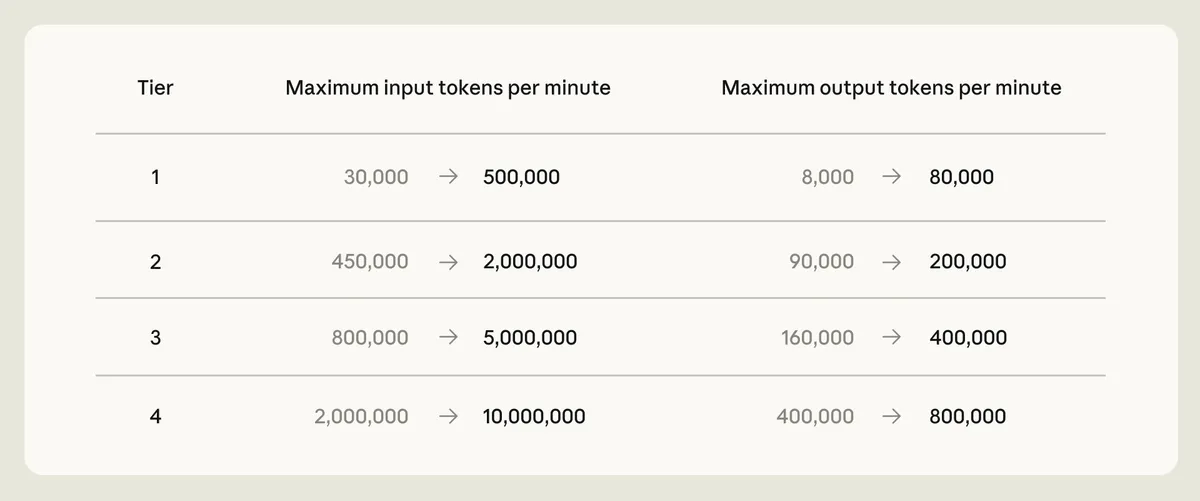
出典: Anthropic 公式ブログ
評価額の裏側では、計算資源への巨額の支払いが約束されている。目論見書草稿で報じられた将来債務$5,180億の大部分は、この種の契約だとみられる。
相手 | 発表日 | 内容 | 確度 |
|---|---|---|---|
Amazon(AWS) | 2026年4月20日 | 最大5GWの新規容量。Amazonは$50億を投資し、後に最大$200億を追加(既存の$80億に上乗せ)。AnthropicはAWSに今後10年で$1,000億超を支出 | 公式 |
Google・Broadcom | 2026年4月6日 | 次世代TPUで数GW規模。2027年から順次稼働、主に米国内 | 公式 |
SpaceX | 2026年5月6日 | メンフィスのColossus 1の全容量(300MW超、NVIDIA GPU 22万基超)を利用。Series H発表ではColossus 2も含めると記載 | 公式 |
SpaceXとの契約金額は公式に公表されていない。「月$12.5億、2029年5月まで」という数字は一部メディアの報道にとどまる。また、ColossusはもともとxAIの施設だが、xAIは2026年2月にSpaceXへ統合されたと報じられており、Anthropicの公式発表も「SpaceX経由のColossus」と表記している。
AmazonについてはAmazon×Anthropic提携の解説、GoogleについてはGoogleのAnthropic投資の解説、SpaceXについてはAnthropic×SpaceX Colossus提携で個別に扱っている。
このツールを自社のシステムや業務にどう組み込むか、ご提案します
初回相談は無料・30分(オンライン)。要件が決まっていなくても大丈夫です。改修100万円〜・PoC300万円〜(税別)
IPOの日程・上場先・主幹事・評価額の見通し
公式に確認できるのは「6月1日にS-1草稿を機密提出し、SECの審査が終われば上場できる状態になる」ところまでだ。公式発表では、上場は市況などの条件次第としており、株数や価格も決まっていない(Anthropic公式発表)。
項目 | 内容 | 確度 |
|---|---|---|
S-1草稿の機密提出 | 2026年6月1日 | 公式 |
公開版S-1 | 10月19日時点でSECのEDGARに未掲載 | 報道(複数のIPOトラッカー) |
上場時期 | 11月。11月9日の週に投資家向けの販売活動(ロードショー)を始め、感謝祭前の取引開始が目標。年末にずれ込む可能性も報じられている | 報道 |
上場先 | Nasdaq | 報道(会社はコメントせず) |
主幹事 | Morgan Stanley、Goldman Sachs、JPMorgan(Citigroupを含める報道もある) | 報道 |
評価額 | 約$2兆の想定から、一部で約$1.5兆を議論 | 報道 |
調達額 | 最大$1,000億という観測がある | 報道・未確定 |
米国の規則では、機密提出した企業はロードショー開始の15日前までにS-1を公開する必要がある。11月9日の週にロードショーを始めるなら、10月下旬までに公開版S-1が出る計算になる【推定】。公開版が出れば、株数・仮条件・正式な財務数値がわかる。
当初の10月上場から後ろ倒しになった理由として、WSJはQ3の業績を示してから臨むためだと報じている。Q3の伸び率が+45%に落ち着いたことが、評価額の議論が$2兆から$1.5兆へ下がった一因とされる。IPO手続きの基本はAnthropicのIPO S-1提出の解説で説明している。
個人投資家が知っておくこと
- 上場前に個人が買う手段は、現時点ではほぼない。 未公開株市場は米国の認定投資家などが対象で、日本の個人が参加するのは難しい
- 上場後は米国株として売買される見込み。 日本の証券会社で買えるかは、各社が取扱いを始めるかどうかによる
- 上場直後は値動きが大きくなりやすい。 一般的に、既存株主が一定期間(多くは180日前後)株を売れないロックアップがあり、その解除時期にも株価が動きやすい
- 株式の5%を公益基金に回す計画は、希薄化の要因になる。 計画は株主の承認が条件で、新たに株を買う側から見ると、持ち分が薄まる方向に働く
この記事は投資を勧めるものではない。判断は公開版S-1と最新の報道を確認したうえで行ってほしい。
Public Benefit FundとPBC上場の論点
AnthropicはPBC(Public Benefit Corporation=公共利益法人)で、株主の利益だけでなく公益の実現も目的に掲げる会社だ。上場直前の10月18日には、株式の一部を公益のための基金に回す仕組みを公式に発表した。
Anthropic Public Benefit Fundの要点(公式)
- 株式の5%を新設の基金(Anthropicが全額出資するLLC)に拠出する。株主の承認が条件
- 企業価値が基準値から50%増えるごとに、取締役会が2%を追加できる(基準値は非公表)
- 基金が持つAnthropic株は、国内外のロビー活動や政治献金には使わない
- 本来は経営幹部の報酬の増額に回る予定だった株式を、基金に振り向ける
- 共同創業者の株式80%の寄付誓約、従業員の寄付マッチングと合わせ、株式の約20%を公益に充てるとしている
$9,650億の評価額で計算すると、5%は約$480億になる。公益性の強化と受け取れる一方、新たに株を買う投資家から見れば持ち分が薄まる要因になる。ほかにも、取締役の選任に関わる長期利益信託(Long-Term Benefit Trust)の権限が上場後どう扱われるかも論点として残る。今回の発表ページでは、IPOや長期利益信託には触れていない(Anthropic公式発表)。
資金調達ラウンドの全史|$9,650億評価までの歩み
確認できる範囲では、評価額は1年余りで$615億から$9,650億へ約16倍になった。
ラウンド | 時期 | 調達額 | 評価額(post-money) |
|---|---|---|---|
Series E | 2025年3月 | $35億 | $615億 |
Series F | 2025年9月 | $130億 | $1,830億 |
Series G | 2026年2月 | $300億 | $3,800億 |
Series H | 2026年5月28日 | $650億 | $9,650億 |
ラウンドとは別に、Amazon・Googleからの戦略投資と計算資源の契約が成長を支えてきた。投資と同時にクラウド支出の約束が結ばれている点は、資金の出し手が取引先でもあるという意味で、メリットと依存リスクの両面を持つ。
Anthropicのリスクと懸念材料
足元の売上と黒字化は好材料だが、IPOに向けて投資家が気にしている懸念は主に5つある。
- 巨額の将来債務: 計算資源などの支払い義務が約$5,180億と報じられている。売上の伸びが鈍れば負担が重くなる
- 成長率の鈍化: 四半期の伸びは2倍超から約+45%へ。十分に高い伸びだが、$2兆の評価額を支えるには持続性が問われる
- 顧客の集中: 売上の約4分の1が2社と報じられ、大口顧客の多くは長期契約を結んでいない
- 売上の計上方法: クラウド経由の売上を総額で計上しているとの報道があり、他社との比較や評価額の妥当性に影響する
- 安全性をめぐる課題: 目論見書草稿のリスク要因でAIの存亡リスクに触れているほか、9月には研究者が安全上の懸念から退社したと報じられた(Anthropic研究者の退社と警鐘)。2026年2月にはResponsible Scaling Policyを改訂し、拘束力のある停止条項を外したとCNNが報じている
一方で、10月には利用ポリシーの更新やサイバーセキュリティ検証プログラムの拡大など、安全関連の公式発表も続いている。
日本への影響とClaudeを使う企業が押さえること
Claudeを業務で使っている企業にとって、資金調達とIPOで短期的に何かが変わるわけではない。ただ、上場後は四半期ごとに財務が開示されるため、取引先としての安定性を数字で確認できるようになる。
日本ではNEC、日立、富士通、SBIグループなどがAnthropicとの提携やClaudeの導入を発表している。各社の取り組みはAnthropic×NEC 戦略的提携、Anthropic×日立の提携、富士通のClaude導入、SBIとAnthropicの提携で個別に解説している。
立場ごとの確認ポイントは次のとおりだ。
立場 | 今回の動きから確認しておくこと |
|---|---|
Claudeを導入済みの企業 | 調達経路の分散(ClaudeはAWS・Google Cloud・Microsoft Azureでも提供されている)、契約条件とデータの扱い、モデル更新時の検証手順 |
これから導入を検討する企業 | 最新モデルの料金(Opus 5.5は入力$4・出力$20)、プランの違い、他社サービスとの比較 |
開発者・システム担当 | Claude Codeの利用上限、APIのモデル切り替え(Opus 5.5・Sonnet 5.5・Haiku 5.5)への対応 |
投資家・経営企画 | 公開版S-1の財務数値、IPO評価額、ロックアップの条件 |
上場後に料金体系が変わるかどうかは、現時点ではわからない。直近ではOpus 5.5で料金が下がっており、値上げの公式発表はない。料金とプランはClaude料金ガイド、Claude全体はClaudeとはで確認できる。
Claude Opus 5.5のような新しいモデルを自社の業務システムに組み込むなら、API連携の進め方と費用の目安を先に押さえておくと判断しやすい。具体的な方法は既存システムにAIを組み込む方法で整理している。
この記事がおすすめの人 / おすすめしない人
おすすめの人
- AI業界の動向を追うビジネスパーソン: 評価額・ARR・IPOの数字を、公式と報道に分けて正確に把握したい
- Claudeを導入済み、または検討中の企業担当者: 取引先としてのAnthropicの財務状況とリスクを確認したい
- AnthropicのIPOに関心がある方: 上場時期・評価額の見通しと、個人が買えるまでの流れを知りたい
- 競合分析・市場調査の担当者: AnthropicとOpenAIの最新の比較材料が欲しい
おすすめしない人
- 今すぐAnthropic株を買う方法を探している方: 上場前に日本の個人が買う手段はほぼない。上場後の取扱いは各証券会社の発表を待つ必要がある
- IPO評価額や上場日の確定情報を求めている方: 10月19日時点ではすべて報道ベースだ。公開版S-1とSECの書類を直接確認してほしい
- Claudeの使い方や機能を知りたい方: この記事は企業と資金の話が中心だ。機能はClaudeとは、ツール選びは生成AIツールおすすめ比較の方が役に立つ
FAQ
Q. 「$9,000億・$500億調達検討」の報道はその後どうなりましたか?
最終的に、評価額$9,650億・調達額$650億で決まった(2026年5月28日公式発表)。$500億は4月29日の初報で検討段階、5月中旬の「$300億超」は交渉途中の数字だった。今はこの調達よりも、IPOの評価額が$1.5兆〜$2兆になるかに関心が移っている。
Q. AnthropicのIPOは2026年10月ですか?
10月ではなく11月が有力と報じられている(WSJ、9月18日)。11月9日の週に投資家向けの販売活動を始め、11月26日の感謝祭前の取引開始を目指しているとの報道がある。会社は日程を公式に発表しておらず、市況次第で年末以降にずれる可能性もある。
Q. 公開版のS-1(目論見書)はもう出ていますか?
2026年10月19日時点では、SECのEDGARで公開版S-1は確認できていない。9月末に報じられた損失や債務の数字は、草稿の内容を伝えた報道だ。11月にロードショーを始めるなら、10月下旬までに公開される計算になる。
Q. ARR $300億という数字は古いのですか?
$300億は2026年4月の公式値で、現在は古い。5月上旬に$470億を突破し(公式)、7月末には$650億に達したと報じられている。検索結果に$300億や$470億の記事が残っているのは、執筆時点の違いによる。
Q. 純損失$420億は経営が危ないという意味ですか?
そのまま「現金が$420億減った」という意味ではない。報道によれば約$340億は、株式に転換しうる資金調達の評価替えによる会計上の費用で、現金は出ていかない。実態に近い営業損失は約$80.6億で、2026年はQ2・Q3と調整後で黒字と報じられている。ただし将来債務$5,180億は別途注意が要る。
Q. 上場するとClaudeの料金やサービスは変わりますか?
現時点で、上場に合わせた料金変更の公式発表はない。直近のOpus 5.5は前のOpus 5より安くなっている。上場後は四半期ごとの業績が開示されるため、価格戦略の変化は決算から読み取れるようになる。
Q. Anthropic Public Benefit Fundとは何ですか?
2026年10月18日に発表された、株式の5%を公益目的の基金に拠出する仕組みだ。株主の承認が条件で、企業価値が一定以上増えると追加の拠出もできる。基金の株はロビー活動や政治献金には使わない。投資家から見ると、持ち分が薄まる要因の一つになる。
Q. OpenAIのIPOはいつですか?
OpenAIも2026年6月8日にS-1草稿を機密提出したと報じられている。ただしCFOは社内で「上場は2027年(早まる可能性あり)」と説明したとされ、Anthropicより遅れる見込みだ。並行して、$1.4兆の評価額で$300億以上の調達を協議しているとの報道もある。
関連記事
このツールを自社のシステムや業務にどう組み込むか、ご提案します
この記事の著者
AI革命
編集部
AI革命株式会社の編集部です。最新のAI技術動向から実践的な導入事例まで、企業のデジタル変革に役立つ情報をお届けしています。豊富な経験と専門知識を活かし、読者の皆様にとって価値のあるコンテンツを制作しています。
最新記事
GPT-6.1 Terraとは?料金・できること・使い方・Sol/Lunaとの違いを整理【2026年10月】
2026/10/28
Anthropicの学習停止をIPO目論見書で開示|次期モデルの事前学習を1か月超遅らせた理由と評価事故4件、Claudeへの影響【2026年10月】
2026/10/28
Opera WebAIとは?ブラウザでローカルAIを無料で使う仕組み・対応PC・Chromeとの違い【2026年10月】
2026/10/28
Seedream 5.0 Proとは?ByteDanceの推論型画像生成AI|機能・料金・GPT-Image 2 / Nano Banana Pro比較【2026年10月最新】
2026/07/12
AppleがOpenAIを提訴|営業秘密窃盗の疑い・Tang Tan/Chang Liu名指し・io/Jony Iveデバイスへの影響【2026年10月最新】
2026/07/11
Sakana AI 翻訳サービス「Sakana Translate」とは?「恐縮ですが」も再現する国産LLM翻訳をDeepL・Google翻訳と比較【2026年10月最新】
2026/07/11