Amex Intent Intelligenceとは?AIエージェントの勝手な購入を防ぐ仕組み・Proof of Intent Token・日本の利用者への影響
この記事のポイント
Amex Intent Intelligenceは、AIエージェントが買い物をする前に利用者の購入意図(上限金額・期限・店舗など)を認証し、発行体がその範囲外の決済を止められるようにするアメックスのフレームワークです。Proof of Intent Tokenの役割、補償の条件、日本のカード会員への影響と今できる対策を整理します。
Amex Intent Intelligenceは、AIエージェントが買い物をする前に「利用者が何を、いくらまで、いつまでに買ってよいと認めたか」を記録・認証し、その範囲を外れた決済をカード会社側で止められるようにするAmerican Express(米国本社)のフレームワークです。2026年10月13日(米国時間)に考え方と仕様の全体が公開されました。ただし現時点では日本で使えるという発表はなく、AIエージェントの誤購入を補償する「Amex Agent Purchase Protection」も米国発行のクレジットカードが対象で、まだ始まっていません。
この記事でわかること
- Amex Intent Intelligenceの中身と、発表の位置づけ
- Intent IDとProof of Intent Tokenが「勝手な購入」をどう防ぐのか
- 購入意図として記録される項目と、依頼のパターン
- Amex Agent Purchase Protectionで補償される条件・されない条件
- Mastercard・Visa・Google AP2との違い
- 日本のアメックス会員への影響と、今できる自衛策
こんな方向けの記事です: AIエージェントにカードを預けるのが不安な方、アメックス会員の方、AIエージェントによる買い物(エージェンティックコマース)に対応する必要があるEC事業者・開発者の方
Amex Intent Intelligenceとは
出典: American Express Technology 公式ブログ
Amex Intent Intelligenceは、AIエージェントに買い物を頼むときの「約束」をデータとして作り、カード会社がその約束どおりの買い物かを照合できるようにする仕組みです。 公式ブログでは「利用者の認証済み意図を作成・更新・取消するためのサービス群」と定義されています。
身近な例に置き換えると、AIに「2万円以内で、このお店で、今週中にこの靴を買って」と頼んだ内容を、カード会社が先に受け取って保管しておきます。エージェントが3万円の商品を買おうとしたり、別の店で決済しようとしたりすると、約束と合わないためカード会社の側で止められる、という考え方です。
項目 | 内容 |
|---|---|
提供元 | American Express(米国) |
公開日 | 2026年10月13日(フレームワーク全体の公開) |
位置づけ | 開発者キット「ACE(Agentic Commerce Experiences)Developer Kit」の5サービスの1つ(Contextualize) |
提供形態 | AIエージェント事業者・ウォレット事業者・カード発行体向けの仕様とAPI群 |
一般の利用者が直接使う機能 | 現時点ではなし |
料金 | 公表なし |
提供開始日・対象国 | 公表なし |
日本での提供 | 発表なし |
発表の経緯: 4月のACE Developer Kitの続き
Intent Intelligence自体は新しく登場したものではありません。アメックスは2026年4月14日に、AIエージェント経由の取引を支える開発者キット「ACE Developer Kit」と、誤購入の補償「Amex Agent Purchase Protection」を発表しており、Intent Intelligenceはその中の1サービスとして仕様が公開されていました。
10月13日の発表は、その考え方をフレームワークとして一般に公開し、業界で共通のやり方をつくるための材料にする、というものです。著者はアメックスのInderpreet Hundal氏(VP, Network Agentic Commerce)とGianna Rotondo氏(VP, Digital Product Management)です。同社のグローバルイノベーション責任者Luke Gebb氏は、プレスリリースで「AIによる取引に信頼を組み込むことは、エージェンティックコマースの普及に欠かせない」とコメントしています。
ACEのサービス | 役割(公式説明の要約) | 仕様の公開状況 |
|---|---|---|
Identify(Agent Registration) | 検証済みのAIエージェントだけがアメックスのネットワークで取引できるようにする | 開発中 |
Activate(Account Enablement) | カード会員が検証済みエージェントにカードを登録・連携する | 2026年4月14日公開 |
Contextualize(Intent Intelligence) | 購入意図を取得し、認証・オーソリ・紛争対応に使う | 2026年4月14日公開(10月13日にフレームワーク全体を公開) |
Fulfill(Payment Credentials) | 検証済みエージェントがトークン化された決済情報で支払う | 2026年4月14日公開 |
Enhance(Cart Context) | 明細レベルの商品情報を検証・オーソリ・紛争調査に使う | 開発中 |
出典: Intent Intelligence: Building Trust in Agentic Commerce(American Express Technology)、The next generation of commerce(American Express)
AIエージェントそのものの基本はAIエージェントとはで解説しています。
AIエージェントの「勝手な購入」はなぜ起きるのか
AIエージェントの誤購入は、多くの場合「悪意」ではなく「頼んだ内容の解釈違い」や「確認後の変化」から起きます。 アメックスの公式ブログも、依頼のパターンごとに「目的の誤解釈」「認証後のカート変更」「入力ミス」といったリスクがあると明記しています。
たとえば、次のようなずれです。
- 「安いスニーカー」と頼んだら、想定より高いモデルや違うサイズを買われた
- 承認した後に、エージェントがカートの中身や数量を変えてしまった
- 1回だけのつもりが、条件を満たすたびに何度も購入された
- 知らない販売店で決済された
従来のカード決済では、カード会社が見ているのは「どの加盟店で、いくら決済されたか」までです。利用者がエージェントに何を頼んだかはカード会社にはわかりません。そのため、決済自体は正規のカードで正しく行われているのに、利用者の意図とは違う、という状態を判別しにくいのが課題でした。
AIが自律的に買い物をしたときのリスクは、Anthropicの実験を扱ったAnthropic Project Dealとはでも具体例を紹介しています。
仕組み: Intent IDとProof of Intent Tokenの役割
Intent Intelligenceの中核は、購入意図を表す「Intent ID」と、その意図の枠を証明する「Proof of Intent Token」の2つです。 エージェントは実際のカード番号を扱わず、このトークンを使って範囲の限られた決済情報を受け取ります。
名称 | 役割(公式説明の要約) |
|---|---|
Intent ID | 購入意図の記録を表す一意のID。以後の変更や取消などのリクエストは、このIDを指定して行う |
Proof of Intent Token | 意図の大枠の制約を表すJSON Web Token(JWT)。範囲を限定した決済用の認証情報(scoped payment credential)を取得するのに使う。利用者が確認した期限で失効し、単回利用か複数回利用か、1店舗か複数店舗かを設定できる |
JWTは、改ざんされていないことを検証できる形式で情報を受け渡すための、Webで広く使われている規格です。Proof of Intent Tokenの場合は「上限金額や期限など、利用者が認めた枠」が入っていると考えるとわかりやすいでしょう。
購入までの流れ(8ステップ)
公式ブログで示されている流れは次のとおりです。
- 利用者がエージェントに目的と条件を伝える
- エージェントが、情報が足りるまで追加で質問する
- 利用者が意図の内容を確認し、支払いに使うカードを選ぶ
- 利用者がパスキーで認証して承認する(発行体が認めれば、エージェントやウォレット事業者に承認を任せることもできる)
- 意図のデータが発行体(カード会社)に共有され、発行体がリスクを評価する。必要に応じて追加の本人認証を求める
- 認証が済むと、Intent IDとProof of Intent Tokenが発行される
- 以後は、決済情報の使える範囲を絞ったり、個々の購入リクエストが承認済みの意図に合っているかを照合したりするのに使われる
- 意図は作成・更新・取消ができる
ポイントは、利用者の承認が決済の前に発行体へ届くことです。エージェントがあとから「頼まれた」と主張するのではなく、カード会社の手元に利用者自身が認証した記録が残ります。
報道では、上限500ドルの意図に対して600ドルの購入をしようとすると通らない、という例が紹介されています(VentureBeat、2026年5月4日)。
関係する4つの役割
役割 | 主な仕事 |
|---|---|
AIエージェント | 意図を聞き取って整理し、確認の質問をする。意図を保存し、発行体へ送る |
Vault Provider(任意) | 意図を安全に保管し、ライフサイクル管理や認証を仲介する |
デジタルウォレット | 利用者の認証、承認の委任、意図の送信と記録 |
発行体・カードネットワーク | リスク評価、承認委任の可否判断、決済情報の範囲設定。意図の記録を保持して将来の決済と照合する。カード会員が意図を確認・取消できるようにする場合もある |
アメックスは発行体(カードを発行する会社)、アクワイアラ(加盟店と契約する会社)、ネットワークを1社で兼ねる「クローズドループ」型です。意図と実際の購入を1社で照合しやすい構造のため、この種の仕組みを先に形にしやすい立場にあります。一方、アメックスの担当者は報道の中で、フレームワークは実装を縛るものではなく参考として示したものだと説明しています(Digital Transactions、2026年10月13日)。
購入意図に記録される項目と4つの依頼パターン
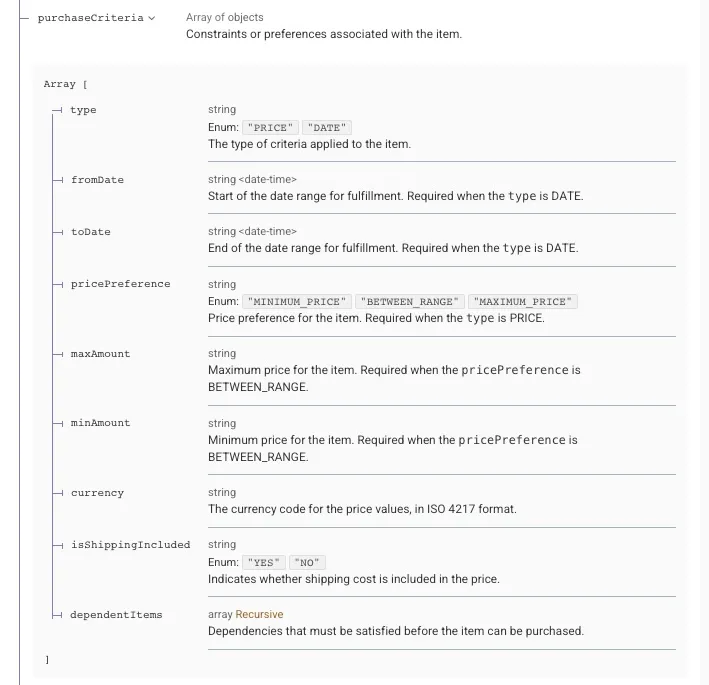
出典: American Express Technology 公式ブログ
購入意図には、上限金額・有効期限・店舗・取引回数など、エージェントの行動範囲を縛る項目が入ります。 何をどこまで指定するかで、止められる買い物の範囲が変わります。
項目 | 内容 |
|---|---|
Purchase Summary(購入概要) | 何を買うかの要約。不要な個人情報は含めない |
Max Amount(上限金額) | 使ってよい金額の上限 |
Intent Expiry(有効期限) | この意図がいつまで有効か |
Merchant Data(加盟店情報) | 店舗を指定する場合の情報 |
Item-Level Conditions(商品間の条件) | 例: チケットが買えたときだけ保険も買う |
Maximum Number of Transactions(取引回数) | 想定する取引の回数。発行できる決済情報の数の上限になる |
Order Context(注文の文脈) | 利用者の条件(Intent)か、承認済みの商品(Cart)かの区別と、商品・加盟店の参照ID |
Purchase Criteria(購入条件) | 例: 再入荷したら買う |
公式ブログでは、依頼のしかたを4つのパターンに分けています。
パターン | 公式の例 | 利用者が承認する対象 |
|---|---|---|
Broad Intent(大まかな意図) | 100ドル以内でWebサイトを作って | 目的と上限 |
Specified Intent(具体的な意図) | 指定日までに再入荷したら、このスニーカーの指定サイズを200ドル以下で買って | 商品・条件・上限・期限 |
Order-Ready Cart | エージェントがカートを作り、購入前に利用者が承認する | カートの中身 |
Proposed Cart | 利用者がエージェントの提案したカートを承認し、エージェントが店舗で確定・決済する | 提案されたカート |
大まかな意図ほどエージェントの裁量が広く、解釈違いが起きる余地も大きくなります。逆にカード会社が照合しやすいのは、商品・金額・期限がはっきりしたSpecified Intentや、カートの中身まで利用者が承認するパターンです。
Amex Agent Purchase Protectionで補償される条件・されない条件
Amex Agent Purchase Protectionは、登録済みのAIエージェントが認証済みの購入意図から外れた買い物をした場合に、その請求から会員を守る補償です。ただし公式ページの表現は「将来(In the future)」で、まだ始まっておらず、対象は米国で発行されたクレジットカードです。
アメックスの公式ページに書かれている条件を整理すると次のとおりです。
条件 | 内容 |
|---|---|
対象カード | American Express National Bank、American Express Travel Related Services Company, Inc.が発行する米国のクレジットカード |
エージェントの条件 | アメックスに登録され、ACE Developer Kitと連携していること |
意図の条件 | カード会員が認証した購入意図を、アメックスがエージェントから受け取っていること |
対象となる誤り | 購入が認証済みの意図から外れた取引 |
手順 | 可能な場合は、先に加盟店で返品手続きをする |
補償の範囲 | 取引の全額と、誤りによって直接生じた合理的な費用 |
審査 | あり |
位置づけ | 通常の紛争解決(チャージバックなど)に追加される補償 |
一方で、次のようなケースは対象外になりえます。
ケース | 理由 |
|---|---|
「一番いいもの」「すごく素敵なもの」など主観的な指示 | 意図どおりかを検証できないため、公式条件でも対象外になりうると明記 |
不正な請求 | 公式条件で対象外になりうると明記 |
登録されていないエージェント経由の購入 | 補償の前提条件を満たさない |
意図どおりに買われたが、届いた商品が気に入らない | 意図からの逸脱ではないため、加盟店の返品や通常の紛争手続きで扱うことになるとみられる |
アメックスは条件をいつでも変更でき、エージェント経由の購入を停止・制限することもあると明記しています。完全な規約や登録済みエージェントの一覧も、今後公開される予定です。
この条件からわかるのは、補償を受けるにも「意図を具体的に書くこと」が前提になるという点です。曖昧な頼み方をした場合、仕組みとしても補償としても守られにくくなります。
Mastercard・Visa・Google AP2との違い
カードネットワーク各社やGoogleも、AIエージェントの購入を「利用者の意図」と結びつける仕組みを進めています。Amexの特徴は、発行体として意図を決済前に受け取り、誤購入の補償まで打ち出している点です。
比較項目 | Amex Intent Intelligence | Mastercard Agent Pay | Visa Intelligent Commerce | Google AP2 |
|---|---|---|---|---|
主体 | カード会社(発行体とネットワークを兼任) | カードネットワーク | カードネットワーク | Google主導のプロトコル(多数の企業が参加) |
意図の証明 | Intent ID+Proof of Intent Token(JWT) | Verifiable Intent、Agentic Token | トークン化した決済情報と支出上限など | Intent Mandate/Cart Mandate/Payment Mandate(署名付き) |
承認方法 | パスキー(委任も可) | Mastercard Payment Passkeys | 公式情報では確認できず | 署名付きのマンデート |
誤購入の補償 | Agent Purchase Protection(米国発行カード、開始前) | 確認できず | 確認できず | プロトコル自体に補償はない |
日本での状況 | 発表なし | 2026年5月20日に国内初の本番エージェント取引を完了したと発表 | 日本向けの具体的な発表は確認できず | 確認できず |
GoogleのAP2(Agent Payments Protocol)は、意図→カート→決済の各段階に署名付きの記録を残す考え方で、Intent Intelligenceと発想は近いものです。アメックスはAP2の発表時のローンチパートナーの1社でもあります。違いは、AP2がエージェントと加盟店の間で使う共通規格であるのに対し、Intent Intelligenceは発行体が意図を受け取ってオーソリ判断に使う点を前面に出していることです。
業界標準の動きとしては、カード決済の標準化団体EMVCoがエージェント決済の枠組みづくりを進めており、アメックスは10月のプレスリリースで「EMVCoと連携している」と述べています。報道では、アメックスがEMVCoのエージェンティックコマース作業部会で議長を務めているとも伝えられています。
AIエージェントによる買い物の規格としては、GoogleのGoogle UCPとはも関連します。買い物を代行するエージェントの実例はAmazon Alexa for Shoppingとはで紹介しています。
このツールを自社のシステムや業務にどう組み込むか、ご提案します
初回相談は無料・30分(オンライン)。要件が決まっていなくても大丈夫です。改修100万円〜・PoC300万円〜(税別)
開発について相談する日本の利用者への影響
日本のアメックス会員にとって、今すぐ変わることはありません。 日本での提供開始の発表はなく、Agent Purchase Protectionの対象も米国発行のクレジットカードです。日本法人からの関連発表も、現時点では確認できません。
今の時点で押さえておきたいこと
- 日本で発行されたアメックスは補償の対象外: 公式の条件文は、対象を米国の発行会社が発行するクレジットカードに限っています
- 将来の展開は「市場により異なる」: 公式ページには、機能は開発中で変更の可能性があり、市場によって異なると注記されています
- プロパーカードと提携カードで扱いが分かれる可能性: 日本ではセゾンなど他社が発行するアメックスブランドのカードもあります。仮に日本で展開されても、発行会社ごとに対応が変わることは考えられます(現時点では推測です)
- 「自分で権限を渡した誤購入」の扱いは未整理: 一般的なカードの不正利用補償は、第三者による不正使用を想定しています。自分でエージェントにカードを使わせて起きた誤購入がどう扱われるかは、各社の会員規約を確認する必要があります
日本の制度面では、経済産業省が2026年4月9日に「AI利活用における民事責任の解釈適用に関する手引き〔第1.0版〕」を公表しています。AI専用の新しい法律を作るのではなく、民法や製造物責任法の考え方で整理するものです。AIエージェントによる損害の責任分担は、判例の蓄積も少なく、まだ整理の途中にあると考えておくのが現実的です。
一方で、日本でもエージェント決済の実取引は始まっています。Mastercardは2026年5月20日、三菱UFJニコスが発行するカードなどを使い、国内で初めてAIエージェントによる本番取引を完了したと発表しました(Mastercard)。国内のサービス例としては、予約や購入を代行するLINEヤフー Agent iとはもあります。
AIエージェントにカードを使わせるときの自衛策
Intent Intelligenceが日本で使えなくても、考え方そのものは今日から真似できます。
対策 | 具体的なやり方 |
|---|---|
条件を数字と固有名詞で伝える | 「2万円以内」「〇〇公式ストアで」「10月20日まで」「1回だけ」のように指定する |
曖昧な指示で決済まで任せない | 「おすすめ」「良さそうなもの」で探させるのはよいが、購入は自分で確認してからにする |
購入前の承認を必ず挟む | エージェントの設定で、決済の直前に確認を求めるようにする |
使うカードの枠を絞る | バーチャルカードや利用限度額の設定、エージェント用に分けたカードを使う |
利用通知をオンにする | 決済のたびにアプリやメールで通知を受け、すぐ気づけるようにする |
誤購入はまず加盟店へ | 明細を確認し、キャンセル・返品を先に依頼する。解決しなければカード会社に相談する |
EC事業者・エージェント開発者への影響
事業者側で押さえておきたいのは、「利用者の購入意図を構造化して受け渡す」設計が業界で共通の方向になりつつあることです。 アメックスの仕組みが普及すると、意図と合わない注文は発行体の段階で弾かれやすくなり、紛争時には「利用者が何を承認したか」が証拠として扱われるようになります。
立場ごとの影響と準備は次のとおりです。
立場 | 影響と準備 |
|---|---|
AIエージェント開発者 | 上限金額・期限・店舗・回数などを聞き取り、構造化データとして保持・送信する設計が必要になる。曖昧な依頼は確認の質問で具体化する |
EC事業者(加盟店) | エージェント経由の注文で、商品・価格・数量が承認内容と一致しているかが重視される。返品・キャンセルの窓口と手順を整えておく |
決済・ウォレット事業者 | パスキー認証、承認の委任、意図の保管と取消といった機能の対応が論点になる |
同じ日には、不正対策企業のForterが、加盟店がAIの買い物客を検証するための仕組みを発表したと報じられています(Digital Transactions)。加盟店側の検証と発行体側の意図照合の両方から、エージェント取引の信頼性を高める動きが進んでいます。
自社のサービスにエージェントの購入機能を組み込む場合、試作の段階では動いても、本番では利用者の承認、上限を超えたときの停止、失敗した処理の再実行や取消までを設計に含める必要があります。こうした範囲の考え方はAIエージェントの本番導入で追加する開発範囲で整理しています。
業界ごとの動向は決済・キャッシュレス業界のAI活用事例とEC・ネットショップのAI活用事例も参考にしてください。
Amex Intent Intelligenceの強みと弱み
強みは、利用者の承認を決済前に発行体へ渡し、補償にまでつなげる設計を公開したことです。弱みは、対応するエージェントと提供地域がまだ限られ、判定の中身が見えにくいことです。
強み | 弱み・制約 |
|---|---|
上限金額・期限・店舗・回数・条件で、エージェントの購入範囲を事前に縛れる | 主観的な指示は守らせることも、補償を受けることも難しい |
エージェントが実際のカード番号を扱わない | エージェント側が対応しないと機能しない。ChatGPT・Gemini・Claudeなど主要エージェントの対応状況は公式に確認できない |
パスキーによる承認で、なりすましに強い | 承認をエージェントやウォレットに任せられるのは発行体が認めた場合のみで、任せる先の信頼性が問われる |
紛争時に「何を承認したか」の記録が残る | Agent RegistrationとCart Contextの仕様は開発中 |
誤購入の補償(Agent Purchase Protection)を予定している | 補償は米国発行カードが対象で開始前。日本での提供は未発表 |
仕様を公開し、業界標準づくりに参加している | 検証のロジックは公開されておらず、ブラックボックスだという指摘もある |
アメックスは、対応している連携経由で週に数千件のエージェント取引があると説明しています(Digital Transactions)。規模としてはまだ初期段階です。
こんな人は注目しておきたい/今は気にしなくてよい人
今すぐ行動が必要なのは、エージェント決済に関わる事業者と、米国発行のアメックスを持っている人です。日本のアメックス会員の多くは、動向を知っておく程度で十分です。
注目しておきたい人
- AIエージェントに買い物や予約を任せ始めている人(自衛策はカード会社を問わず使える)
- 米国で発行されたアメックスを持っている人
- AIエージェントやショッピング機能を開発しているエンジニア・企業
- エージェント経由の注文を受ける可能性があるEC事業者・決済事業者
今は気にしなくてよい人
- AIエージェントにカード情報を渡して決済させる予定がない人
- 日本発行のアメックスで、通常のネットショッピングだけをしている人(使い方は何も変わらない)
AIエージェント市場が今どの段階にあるかを把握したい場合は、エージェント型AIのハイプサイクル2026も参考になります。
よくある質問
Amex Intent Intelligenceは日本のアメックスアプリで使えますか?
現時点では使えません。日本向けの提供は発表されておらず、利用者が直接触る機能もまだありません。公式ページでは、将来アメックスのアプリで支出の上限や有効な購入意図を管理できるようにする構想が示されていますが、「開発中」「市場により異なる」と注記されています。
Proof of Intent Tokenがあれば、エージェントは絶対に間違った買い物をしませんか?
絶対とは言えません。トークンが縛れるのは上限金額・期限・店舗・回数など、データとして書ける条件です。条件の範囲内でサイズや色を取り違えた場合や、「良いもの」のような曖昧な指示を承認した場合は、止められなかったり補償の対象外になったりする可能性があります。
日本のアメックスでAIエージェントが誤購入したら、補償されますか?
Amex Agent Purchase Protectionは米国発行のクレジットカードが対象のため、日本発行のカードには当てはまりません。既存の不正利用補償が使えるかどうかは、エージェントに自分で権限を渡したかどうかなど状況で変わりうるため、会員規約を確認し、まずは加盟店へのキャンセル・返品とカード会社への相談を進めてください。
加盟店やエージェント事業者は利用料を払う必要がありますか?
料金は公表されていません。現時点で公開されているのは仕様とフレームワークで、提供条件や費用は今後の発表を待つ必要があります。
Intent IntelligenceはChatGPTやClaudeなどのエージェントで使えますか?
主要なAIエージェントが対応しているという公式発表は確認できません。アメックスはACE Developer Kitとの連携を進めていると説明しており、登録済みエージェントの一覧は今後公開される予定です。
まとめ
Amex Intent Intelligenceは、AIエージェントに頼んだ買い物の条件を、決済の前にカード会社へ渡して照合する仕組みです。Intent IDで意図を管理し、Proof of Intent Tokenで上限金額や期限などの枠を証明することで、範囲を外れた決済を止め、意図の記録を紛争時の証拠としても使います。
- 2026年10月13日にフレームワーク全体が公開された。料金・提供開始日・対象国は未公表
- 誤購入の補償(Agent Purchase Protection)は米国発行カードが対象で、まだ始まっていない
- 日本での提供は発表されておらず、日本のアメックス会員に今すぐの変化はない
- 主観的な指示は守られにくく、補償の対象外にもなりうる。条件を数字と固有名詞で伝えるのが基本
- 事業者側では、購入意図を構造化して受け渡し、承認・停止・取消まで設計する流れが強まっている
日本では、MastercardなどがAIエージェント決済の実取引を始めています。アメックスや国内のカード会社が同じような意図確認を採り入れるかは、EMVCoの標準化の進み具合とあわせて見ていく必要があります。
このツールを自社のシステムや業務にどう組み込むか、ご提案します
開発について相談するこの記事の著者
AI革命
編集部
AI革命株式会社の編集部です。最新のAI技術動向から実践的な導入事例まで、企業のデジタル変革に役立つ情報をお届けしています。豊富な経験と専門知識を活かし、読者の皆様にとって価値のあるコンテンツを制作しています。
最新記事
製薬業界のAI活用事例25選|創薬・治験・品質管理の削減率と導入コスト・GxP規制【2026年版】
2026/04/21
Claude Maxプランとは?料金(税込月約1.7万円〜)・Proとの違い・選ぶべき人を解説【2026年10月】
2026/04/01
Siri Gemini搭載とは?Google提携の経緯・Geminiの使われ方・データの扱いを整理【2026年10月】
2026/04/03
業務システムのスマホ対応改修|全画面か現場の画面だけか、社外から使わせる条件の決め方
2026/10/13
Geminiとは?機能・料金プラン・ChatGPTとの違い・使い方をわかりやすく解説【2026年10月】
2026/04/03
Sarashina無料β版とは?始め方・6モデルAPI・制限・利用規約の注意点を整理【2026年10月】
2026/10/13