自動車業界のAI活用事例まとめ|ADAS・自動運転・工場AI・生成AIを工程別に解説【2026年最新】
この記事のポイント
自動車業界のAI活用事例を、設計の生成AI・工場AI・品質検査・ADAS/自動運転・販売整備の工程別にまとめて解説。トヨタの年1兆円の工場AI投資とレベル2++、Cybercab日本公開、WP.29新基準、導入費用と2026年度補助金まで網羅します。
自動車業界のAI活用は、設計の生成AIから工場のフィジカルAI、品質検査、ADAS・自動運転、ディーラー・整備まで、ほぼすべての工程で「実証」から「量産・全社展開」の段階に移っています。とくに2026年の8〜9月には、トヨタが2028年に普及価格帯の車へレベル2++を載せる計画と、2028年以降は毎年1兆円を工場ロボットの更新に充てる方針を発表しました。日立とファナックの提携、Tesla Cybercabの日本初公開も重なり、半年前の前提はかなり変わっています。
この記事でわかること
- 自動車業界のAI活用を「設計・生産・品質検査・自動運転・販売整備・SDV/SCM」の工程別に整理した一覧(投資規模・回収期間の目安つき)
- 2026年3〜9月の主要アップデート(トヨタ年1兆円投資、Cybercab日本公開、日立×ファナック、Waymo東京2027年商用化合意など)
- 国内OEM3社のAI自動運転の搭載時期と、「レベル2++」「レベル4」の違い
- AI外観検査などの導入費用レンジと、2026年度補助金の正しい名称・締切
- WP.29の自動運転国際基準(2027年1月頃発効見込み)とAI固有のセキュリティリスク
- OEM・Tier1・Tier2・ディーラー/整備工場の立場別「最初の90日」
こんな方に向けた記事です: 自動車メーカーのDX推進担当、Tier1/Tier2サプライヤーの経営企画・生産技術、ディーラー・整備工場の経営者、自動車関連スタートアップの方。AI活用の方針検討や稟議資料づくりで、最新の事例と判断材料をまとめて押さえたい方を想定しています。内容は2026年10月上旬時点の公開情報をもとに整理しています。
2026年に自動車AIの前提を変えた出来事【3月〜9月の年表】
2026年の自動車AIは、「AIが車を運転する」話と「AIが工場で手を動かす(フィジカルAI)」話が同時に量産計画の段階に入った年です。2026年春以前の情報で戦略を組むと、前提がずれている可能性があります。
時期 | 出来事 | 実務上の意味 |
|---|---|---|
2026年3月 | Uber・Wayve・日産が国内ロボタクシーで覚書(運行は日の丸交通) | 東京で2026年後半に試験運行予定。初期は乗務員が同乗 |
2026年4月 | Waymoと日本交通・GOが2027年の東京商用サービス開始で合意 | 国・自治体の認可が前提。段階的に約100台規模へ |
2026年4月27日 | ホンダがAI自動運転の市場投入を2028年へ延期(報道) | 北米EV開発中止に伴い、HVから搭載する方針へ |
2026年6月26日 | 国連WP.29でレベル3・4を含む自動運転システム(ADS)の国際基準が合意 | 2027年1月頃発効見込み。安全管理体制と運用中モニタリングが要件に |
2026年7月 | BMW工場でFigure 03が部品シーケンシング作業に従事していると公表 | 工場ヒューマノイドが限定工程で実稼働 |
2026年7月22日 | ティアフォーが東証グロース市場に上場 | 国産自動運転が事業拡大フェーズへ |
2026年8月27日 | トヨタがE2E AIによる「レベル2++」を2028年めどに市販車へ搭載すると発表 | カローラ・ヤリス級の普及価格帯から展開 |
2026年9月7日 | XPENGが人型ロボット「IRON」の自動生産ラインを稼働 | 自動車メーカーがヒューマノイドの量産に参入 |
2026年9月9日 | 日立の德永社長が「2026年はフィジカルAI元年」と発言 | 国内製造業でフィジカルAIが経営テーマに |
2026年9月11〜28日 | Tesla Cybercabが日本初公開(東京・大阪・名古屋) | ただし日本導入は「未定」 |
2026年9月18日 | トヨタが2028年以降、毎年1兆円で世界60工場・ロボット40万台を更新する方針 | TRIのフィジカルAI「LBM」搭載ロボットへ置き換え |
2026年9月21日 | Boston Dynamicsが現代自動車の米メタプラント内にAtlasの訓練拠点を開設 | 物流・部品シーケンシングから導入 |
2026年9月30日 | 日立とファナックがフィジカルAIで戦略提携 | 2027年度から顧客へ提供予定 |
共通しているのは、どれも「やってみた」ではなく、上場・国際基準・年間投資額・量産ラインといった後戻りしにくい決定だという点です。部品メーカーや整備事業者にとっては、「自社がこの流れのどこにデータ・部品・人を供給するのか」を決める時期に入ったと言えます。
工程別に見る自動車業界のAI活用一覧
自動車業界のAI活用は、所属する工程によって見るべき事例も投資規模もまったく違います。まずは全体を工程別に把握し、自社に関係する行から深掘りするのが効率的です。
工程 | AIの主な役割 | 代表事例・報告されている効果 | 投資規模の目安 | 回収期間の考え方 | 主な導入主体 |
|---|---|---|---|---|---|
設計・開発 | 生成AIによる設計案生成、CAE代替予測、社内ナレッジ検索、コード生成 | ホンダ:デザイン開発期間40%以上短縮見込み/デンソー:Microsoft 365 Copilotを3万人に展開 | 生成AIの業務利用は1ユーザー月額数千円〜。専用モデル開発は数千万円〜 | 工数削減が早く出やすい。利用率の定着が回収の鍵 | OEM・Tier1の開発部門 |
生産(フィジカルAI) | ロボットの動作学習、ヒューマノイドによる部品供給・仕分け | トヨタ:2028年以降毎年1兆円で40万台のロボット更新/BMW×Figure/現代×Atlas | 大手は数百億〜兆円規模。中小は協働ロボット+AIで数百万円〜 | 長期(設備更新サイクル)。現時点は大手中心 | OEM・大手Tier1 |
品質検査・保全 | AI外観検査、異音検査、予知保全、生産計画の自動化 | 不良流出率1%超→0.1%以下の事例/豊田自動織機:不良率3割削減 | AI外観検査150万〜500万円が中心帯(ライン規模で変動) | 検査員の人件費換算で比較的短期になりやすい | Tier1・Tier2・中小部品メーカー |
ADAS・自動運転 | 認識・判断・操作を統合するE2E AI、ロボタクシー | トヨタ:2028年レベル2++/日産×Wayve:2027年度/Waymo:東京で2027年商用化合意 | 数千億円規模(トヨタ×NTTは2030年までに約5,000億円) | 長期。車両販売・サービス収益で回収 | OEM・自動運転企業 |
販売・整備 | 整備見積り、故障診断、商談要約、記録入力 | 整備見積りの自動作成、AI故障診断、音声入力による記録作成 | SaaSで月額数万円〜 | 短期。1業務の作業時間で測りやすい | ディーラー・整備工場 |
SDV・SCM | 車載AIアシスタント、OTA、需要予測、在庫最適化 | AFEELA 1、VW×ChatGPT、メルセデスMBUX | SCMツールは数百万円〜、SDVは大規模投資 | 中〜長期 | OEM・部品メーカー・商社 |
投資規模は各社の公表額と一般的な導入事例から整理した目安です。とくに中小向けの金額はベンダー・構成で大きく変わるため、稟議前に複数社の見積りを取ってください。回収期間は「初期費用 ÷ 年間削減額(人件費・不良コスト)」で試算するのが基本です。
AIの基礎から押さえたい場合は「生成AIとは」、複数のAIが分担して作業する仕組みは「AIエージェントとは」が入口になります。業界を問わない導入事例は「生成AIの企業活用事例」にまとめています。
設計・開発のAI活用事例:生成AIで開発期間を短縮する
設計・開発は、生成AIの効果が最も早く数字に表れている工程です。2026年は「試しに使う」段階を越え、デザイン検討やCAE(性能解析)の時間短縮、全社員への展開といった実測値が出てきました。ただし安全性能の最終判断は、現時点でも従来のCAEと人が担っています。
ホンダ:生成AIが歩行者保護を考慮したデザイン修正案を提示
ホンダは、デザイナーが作った3Dのフロントデザイン案に対し、歩行者保護性能を満たす修正案を生成AIが提示する仕組みを開発しています(ニュースイッチ 2025年12月22日)。
- OpenAIの大規模言語モデルを使い、「フードの高さは変えたくない」といった自然言語の指示で修正案を調整できる
- 通常1日程度かかるCAEを、学習済みのサロゲートモデル(代理モデル)で瞬時に予測
- 予測精度は従来CAEの約90%で、最終確認は従来どおりCAEで行う
- デザイン開発期間を40%以上短縮できる見込み
「AIで候補を高速に絞り、最終判断は従来手法」という役割分担は、安全性が問われる自動車開発でAIを使う際の現実的な型と言えます。
デンソー:Microsoft 365 Copilotを3万人へ、AI駆動開発で生産性約4倍
デンソーは、先行導入で1人あたり月12時間の削減効果を確認したうえで、Microsoft 365 Copilotをオフィス業務の社員約3万人へ展開し、月間利用率99%に達したと公表しています(日本マイクロソフト導入事例、TechTarget 2026年3月13日)。2030年までにグローバル約16万人への拡大も予定しています。
これとは別に、新規の大規模システム開発ではAI駆動開発によって生産性を従来比約4倍に高めたと発表しています(PR TIMES)。オフィス業務のCopilot展開と、ソフトウェア開発の生産性向上は別の取り組みなので、引用する際は混同しないよう注意してください。
デンソーの事例で真似しやすいのは、「全社員が使える状態」を目標に置き、利用率という測定できる指標で定着を管理した点です。生成AIのPoCが止まる原因は技術より定着にあることが多いからです。
トヨタ:専門AIエージェントとCAE予測
- O-Beya(大部屋):パワートレイン開発向けのマルチAIエージェントシステム。振動・燃費・設計など領域ごとの専門エージェントが並列で動き、ベテランの知見を参照しながら開発者を支援するとトヨタは公表しています
- 3D-OWL(トヨタシステムズ):3D形状を特徴量に変換し、過去のCAEデータから性能を短時間で予測する仕組みとして紹介されています。数時間〜数日かかるCAEの初期スクリーニングを短縮する狙いです
設計で使う生成AIツールの選定は「生成AIツールおすすめ比較」が参考になります。図面やCAEデータを外部の生成AIサービスへ入力する際の情報漏えいリスクは「生成AIのセキュリティリスク」で対策とあわせて整理しています。
生産工程のAI活用事例:フィジカルAIとヒューマノイドが工場へ
生産工程の最大の変化は、ロボットが「プログラムされた動きを繰り返す機械」から、「人の動作を学習して自律的に動くフィジカルAI」へ切り替わり始めたことです。フィジカルAIとは、カメラやセンサーで物理世界を認識し、ロボットなどを通じて実際に作業するAIを指します。2026年9月には、トヨタの年1兆円投資と日立×ファナック提携という国内の大型発表が続きました。
トヨタ:2028年以降、毎年1兆円で60工場・40万台のロボットを更新
トヨタは2026年9月18日の投資家向けイベントで、2028年以降は毎年1兆円を投じ、世界60工場とグループで運用するロボット約40万台を更新する方針を示しました(Car Watch)。
- 内訳はトヨタ・グループで約15万台、サプライヤーで約25万台
- 更新先は、TRI(トヨタ・リサーチ・インスティテュート)が開発するフィジカルAI「Large Behavior Models(LBM)」を搭載したロボットなど
- LBMは、人が教えた動作を学習し、自律的に作業を行うことを目指すモデル
サプライヤー分の25万台が含まれている点は、Tier1・Tier2にとって重要です。トヨタの工場AI化は自社工場だけの話ではなく、サプライチェーン全体の設備更新につながる可能性があります。なお年1兆円・40万台は計画値であり、具体的な配分や対象工程は今後の発表を待つ必要があります。
日立×ファナック:フィジカルAIの実装で提携、2027年度から提供
日立製作所とファナックは2026年9月30日、製造業向けフィジカルAIの実装で戦略提携しました(MONOist)。日立のAIとファナックの産業用ロボットを組み合わせ、日立の工場で実証したうえで2027年度から顧客へ提供する計画です。日立の德永社長は9月9日のイベント「Hitachi Social Innovation Forum 2026」で「2026年はフィジカルAI元年」と述べています(クラウドWatch)。
自社で大規模なAI開発体制を持てない部品メーカーにとっては、ロボットメーカーとAIベンダーがセットで提供する形態が増えることで、導入の選択肢が広がる見込みです。
海外OEMのヒューマノイド導入状況
企業 | ロボット | 2026年時点の状況 | 担当工程 |
|---|---|---|---|
BMW × Figure AI | Figure 03 | 米スパータンバーグ工場で稼働。前世代のFigure 02は自動車3万台分の組立に貢献 | 部品のシーケンシング(仕分け・供給) |
現代自動車 × Boston Dynamics | Atlas(製品版) | CES 2026で発表。2026年9月21日にメタプラント内へ訓練拠点を開設。2028年から年3万台規模の配備を計画 | 物流・部品シーケンシングから |
XPENG(シャオペン) | IRON | 2026年9月7日に自動生産ラインを稼働。2026年末に量産開始、2027年に中国内外へ納入目標 | 自社工場・外部販売を想定 |
出典: ロボスタ(BMW×Figure)、Boston Dynamics公式、just-auto、TechNode(XPENG)
XPENGのIRONは、手に22自由度を持ち、自社開発のAIチップ3基を搭載するなど、EVで培ったAI・半導体技術をロボットへ転用している点が特徴です。自動運転とヒューマノイドが同じAI基盤で開発される流れは、テスラ・現代・XPENGに共通しています。
一方で、どの事例も担当は部品の仕分け・供給など限定工程です。複雑な組立作業を汎用的に置き換える段階には至っていません。現代自動車の年3万台も計画値です。
ヒューマノイドを動かすAIモデルの詳細は「Figure AI Helix-02とは」「Gemini Robotics 2とは」、学習用の仮想データ生成は「NVIDIA Cosmos 3とは」、ホンダも参加する国産の取り組みは「Noetraとは」で解説しています。
Tier1・Tier2がいま準備すべきこと
ヒューマノイドの本格導入は、中小部品メーカーにとってはまだ先の話です。ただし準備は今から始められます。ロボットが学習できるのは、作業手順と良し悪しの基準がデータとして残っている工程だけです。暗黙知のままの工程は、どのロボットにも任せられません。工程の標準化と作業データの記録は、数年後にフィジカルAIを導入するための前提条件になります。
品質検査・予知保全のAI活用事例:中小部品メーカーが最初に取り組む領域
AI外観検査と予知保全は、投資額が比較的小さく、効果を人件費や不良コストで測りやすいため、Tier2や中小部品メーカーが最初に取り組む領域として最も現実的です。検査員の確保が難しくなっていることも導入を後押ししています。
AI外観検査の効果事例
事例 | 導入内容 | 報告されている効果 |
|---|---|---|
従業員300名規模の自動車部品メーカー | 良品画像800枚・不良品画像300枚で学習(学習期間3週間) | 不良流出率 1%以上 → 0.1%以下 |
樹脂成形部品メーカー | 量産ラインにAI自動外観検査機を導入 | 検査時間 1部品約110秒 → 37秒(約66%削減) |
大手OEMのAT部品検査 | 目視検査にAI画像検査を導入 | 見逃し率32%→0%、過検出率35%→8%、検査員を4人から2人へ |
これらはベンダーの導入事例などで報告された数値で、製品や検査条件によって結果は変わります。エッジAIの低価格化により、従来1台100万円以上だった産業用AIカメラが30万円台から構成できるケースも出てきました。
トヨタはAI検査の全社展開に向けて、モデルの作成・更新を現場で回せる基盤づくりを進めていると公表しています。AI検査で成果を出す企業に共通するのは、モデルの精度よりも「現場がモデルを更新し続けられる仕組み」に投資している点です。
豊田自動織機:不良率3割削減から全社へ横展開
国内Tier1の例として、豊田自動織機はAIで不良率を3割削減し、その仕組みを全社へ展開していると報じられています。全部門のデータを集める独自のデータ活用基盤を整え、品質改善だけでなく、熟練者の勘に頼っていた生産計画の自動作成や、社内向け対話型AIへと用途を広げています。
ポイントは単発のPoCで終わらせず、「データ基盤 → 品質改善 → 生産計画 → 社内ナレッジ」と順に広げていることです。生産計画のAI化は「工場の生産管理をAIで改善する方法」で詳しく扱っています。
予知保全・異音検査・デジタルツイン
- 予知保全:プレス機・溶接ロボット・塗装ロボットの振動・温度・電流データから故障の予兆を検知し、計画外の停止を減らします。設備保全の考え方は「インフラ・プラント保全のAI活用事例」も参考になります
- 異音検査:人の耳に頼っていた官能検査を音データのAI判定に置き換え、検査員ごとのばらつきと人材確保の問題を同時に解消した事例があります
- デジタルツイン:BMWの「Virtual Factory」のように、ライン変更をデジタル空間で事前に検証する取り組みです。3Dデータと設備データの整備が前提のため、中小規模の工場では優先度を下げてもよい領域です
工場AIの導入手順やROIの考え方は「製造業のAI活用事例」「中小製造業のAI導入完全ガイド」、素材側の動きは「鉄鋼・金属業のAI活用事例」で整理しています。
ADAS・自動運転のAI活用事例:E2E AIとロボタクシーの最新状況
ADAS・自動運転では、機能ごとにルールを組み合わせる方式から、センサー入力から運転操作までを1つのAIモデルで処理するE2E(エンドツーエンド)AIへの移行が進んでいます。2026年は国内OEM3社の搭載時期が出揃いましたが、量販車に載るのはいずれも運転者に監視義務がある「レベル2」系です。手放し運転ができても「自動運転車」ではない点を押さえておく必要があります。
国内OEM3社のAI自動運転 搭載スケジュール比較
OEM | 搭載時期 | AI方式・パートナー | レベル | 特徴 |
|---|---|---|---|---|
日産 | 2027年度 | 英Wayveの「Wayve AI Driver」+次世代LiDAR | レベル2 | 次世代ProPILOT。試作車はカメラ11個などで都市部の一般道に対応 |
トヨタ | 2028年めど | E2E AI(ルールベースの安全機構を併用)。内製を基本に外部とも連携 | レベル2++ | カローラ・ヤリスなど普及価格帯から展開し、2030年以降に拡大。一般道を含むほぼ全行程で手放し運転を支援 |
ホンダ | 2028年(2027年から延期) | 米Helm.aiと共同開発(中国はMomenta) | 未公表 | 北米EV開発中止に伴い、HV(国内はヴェゼルHV予定)から搭載 |
出典: 日産公式ニュースルーム、名古屋テレビ、自動運転ラボ、秋田魁新報(共同通信)
トヨタの「レベル2++」は、SAEの正式な区分ではなく、レベル2の上位機能を指す呼び方です。一般道を含めて手放しで走れても、監視義務と事故の責任は運転者にあります。社内資料や顧客への説明でレベル3以上と混同すると、責任範囲の認識に齟齬が生まれるため注意してください。トヨタは商用シャトルについては2030年までにレベル4を目指すとしています。
量販車へのE2E AI搭載が2027〜2028年に集中したことで、学習用の走行データの収集・アノテーション・評価の需要が2026〜2027年に先行して増えます。Tier1・Tier2にとっては「AIを作る」より、「AIの開発サイクルに部品・データ・検証工程をどう供給するか」が現実的な論点です。
トヨタ×NTT:2030年までに約5,000億円の共同投資
トヨタとNTTは、AIと自動運転ソフトの開発で協業し、2030年までに約5,000億円規模を共同で投資する計画です(時事通信)。車両単体のAIだけでなく、通信・計算基盤と連携してインフラ側から危険を予測する「インフラ協調型」の発想で、車載センサーだけでは見えない範囲を補う狙いがあります。
東京のロボタクシー:Waymo・Uber/Wayveは2026〜2027年、Cybercabは導入未定
「東京でロボタクシー」という話題には、主体の異なる複数のプロジェクトが混在しています。
プロジェクト | 車両・AI | 状況(2026年10月時点) |
|---|---|---|
Waymo × 日本交通・GO | Waymoの自動運転車 | 2025年4月から都内で走行実証。2027年に東京で商用サービスを開始することで正式合意。GOアプリ/Waymoアプリで配車し、段階的に約100台規模へ(国・自治体の認可が前提) |
Uber × Wayve × 日産 × 日の丸交通 | Wayve AI Driver搭載の日産リーフ | 2026年後半から東京で試験運行予定。初期は乗務員が同乗。具体的な開始日は未公表 |
Tesla Cybercab | ハンドル・ペダルのない2人乗りロボタクシー専用車 | 2026年9月に東京(青山・新宿)・大阪・名古屋で展示。日本での導入は未定で、国交省とは具体的な協議をしていないとTesla側が回答 |
出典: EE Times Japan、Impress Watch(Uber/Wayve)、MONOist(Cybercab)、Impress Watch(Cybercab)
Cybercabの日本公開は大きな注目を集めましたが、展示はあくまで車両のお披露目です。現時点で東京の一般利用者がロボタクシーに乗れるサービスはありません。
TeslaのFSD(Supervised)については、2025年8月から国内の公道テストを行い、2026年3月には同乗体験も始まりました。テスラジャパンは「2026年内の解禁を目指す」としていますが、2026年10月上旬時点で、提供開始日・価格・対象車種の公式発表は確認できていません。FSD(Supervised)は常時監視が必要なレベル2の運転支援です。
Waymoは、人間のドライバーと比べて重傷以上の事故を大きく減らしたとする安全性データを公式サイトで公開しています。数値は走行距離の増加とともに更新されるため、稟議資料に引用する際はWaymo公式サイトで最新値と比較の定義(どの事故区分・どの母集団か)を確認してください。
ティアフォー・NVIDIA:自動運転の開発基盤
- ティアフォー:オープンソースの自動運転ソフト「Autoware」を基盤に、バスや特殊車両でレベル4の社会実装を進めてきた名古屋大学発の企業です。2026年7月22日に東証グロース市場へ上場し、8月にはAstemoとE2E型自動運転AIの開発基盤(データ収集・学習・評価を統合するプラットフォーム)の共同開発で合意しました。Astemoは2030年代前半に、レベル4+向けのE2E型自動運転AIモデルを自家用車へ搭載することを目指すとしています(レスポンス(PR TIMES)、ティアフォー公式)
- NVIDIA:レベル4車両のリファレンス基盤「DRIVE Hyperion」を、日産・いすゞ・BYD・Geelyが採用すると2026年3月のGTCで発表しました。いすゞはティアフォーと組み、自動運転バスを開発しています(NVIDIA 発表)
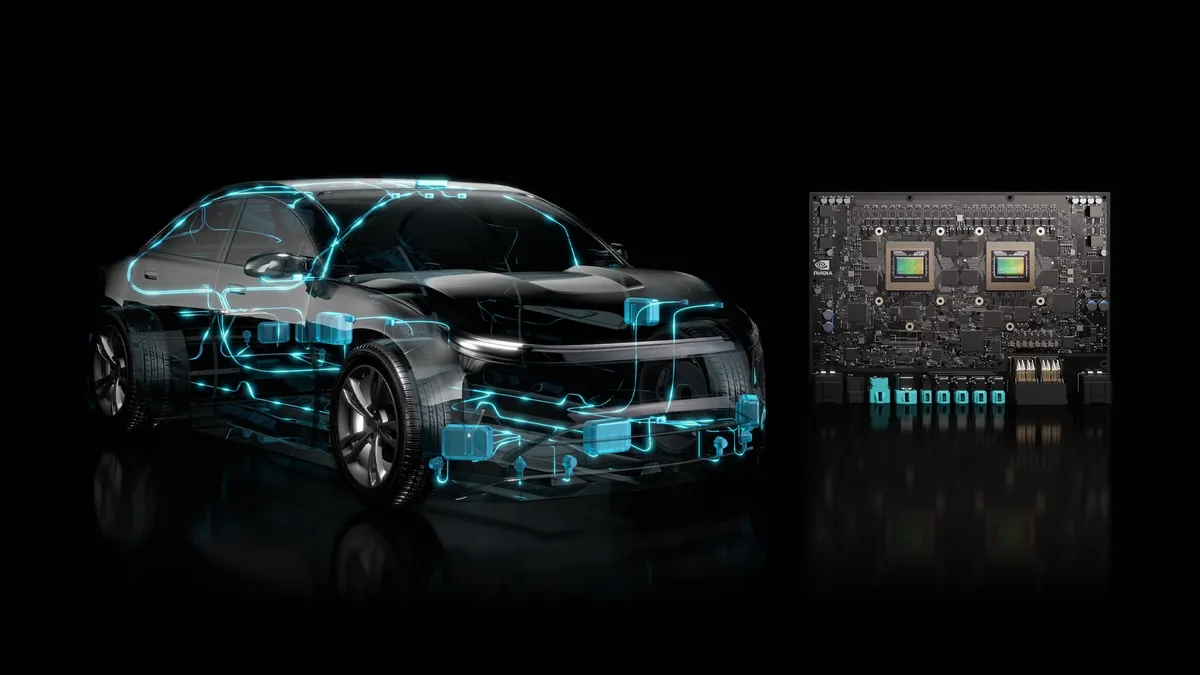
出典: NVIDIA 公式サイト(Autonomous Vehicles)
そのほか、メルセデス・ベンツの「DRIVE PILOT」は量産車で初めてレベル3を実現したシステムで、作動中の責任をメーカーが負うと明言している点がレベル2のハンズオフ機能との決定的な違いです。SUBARUは次世代アイサイトでAI認識を強化し、自動運転トラックのT2は高速道路での幹線輸送の実証を進めています。車載半導体の動向は「半導体業界のAI活用事例」、自動運転トラックを含む物流の動きは「運輸・物流のAI活用事例」で扱っています。
自動運転レベル(SAE J3016)と代表例
レベル | 名称 | 運転の主体と責任 | 2026年10月時点の代表例 |
|---|---|---|---|
0 | 運転自動化なし | 人間 | 一般的な車両 |
1 | 運転支援 | 人間(単一機能を支援) | ACC単独、車線維持単独 |
2 | 部分運転自動化 | 人間(常時監視が必要) | トヨタ レベル2++(2028年予定)、日産 次世代ProPILOT、Tesla FSD(Supervised)、Honda SENSING 360+ |
3 | 条件付運転自動化 | 条件内はシステム。要請時は人間が引き継ぐ | メルセデス・ベンツ DRIVE PILOT |
4 | 高度運転自動化 | 限定された領域でシステムが完全に運転 | Waymo(米国の商用サービス)、国内のレベル4バス |
5 | 完全運転自動化 | あらゆる条件でシステム | 商用化事例なし |
日本では2023年4月の改正道路交通法の施行で、レベル4の「特定自動運行」の許可制度が始まりました。政府は2030年度にレベル4のバス・タクシー・トラックを1万台規模にする目標を掲げています。事業計画は「レベル4まで」を前提に組むのが現実的です。
販売・整備のAI活用事例:人手不足を前提にした業務設計
ディーラー・整備工場のAI化は、自動運転や工場に比べて話題になりにくいものの、SaaSで小さく始められ、効果を短期間で測れる領域です。背景にあるのは深刻な整備士不足で、AI導入はコスト削減というより「人を採れない前提で事業を続ける手段」になっています。
整備領域でAIが必要な理由(定量データ)
- 2024年度の自動車整備・修理工の有効求人倍率は5.28倍(パート含む)、フルタイムでは5.45倍で、全職種平均の4倍以上
- 資格を持ちながら整備の仕事に就いていない「潜在整備士」は約54.8万人と推計
出典: 国土交通省資料、秋田魁新報(共同通信)
業務別のAI活用例
業務 | AIの役割 | 代表例・効果 |
|---|---|---|
整備見積り | 点検結果から整備内容を診断し、提案・見積りを自動作成 | トヨタ系の見積り支援システム(作成時間の大幅短縮が報告されている) |
故障診断 | 故障箇所の特定から部品の発注までを支援 | 部品メーカー系の診断機 |
損傷診断 | 画像から車体の損傷を判定し、修理見積りを支援 | 損保・板金向けAI査定の実証 |
商談支援 | 営業と顧客の会話を要約・データ化 | ディーラー向け営業支援AI |
接客 | AIアバターや生成AIチャットで車両説明・問い合わせ対応 | 海外メーカーの販売拠点など |
整備記録 | 音声入力と生成AIで記録を作成 | 残業時間が減った事例が報告されている |
AI故障診断は誤診断をゼロにはできません。ブレーキやステアリングなど安全に関わる項目では、AIの提案は参考情報とし、最終判断は有資格の整備士が行う原則を崩さないことが重要です。事故対応や保険査定との連携は「保険・損保のAI活用事例」も参考になります。
SDV・サプライチェーンのAI活用事例
SDV(ソフトウェア・デファインド・ビークル)は、ソフトウェア更新で機能が進化する車のことで、車載AIアシスタントやOTA(無線でのソフト更新)がその中心です。サプライチェーンでは、需要予測と在庫最適化にAIが使われています。
車載AIアシスタントとSDVの動向
メーカー | 2026年時点の状況 |
|---|---|
ソニー・ホンダモビリティ(AFEELA 1) | 米カリフォルニアで2026年内に納車開始予定、日本は2027年前半の納車開始が目標。価格はOrigin 89,900ドル/Signature 102,900ドル(SHM公式資料) |
フォルクスワーゲン | ChatGPTを統合した音声アシスタントを展開 |
GM | Googleの生成AIとの連携を発表 |
メルセデス・ベンツ | MBUXで生成AIを車載OSに統合 |
トヨタ | 独自の車載OSを持つSDVを展開 |
OTAでAIモデルを更新できるようになると、販売後も機能を改善できる一方、更新したモデルの安全性を継続して管理する責任も生まれます。WP.29の新基準が運用中のモニタリングを求めているのも、この点に対応するためです。
サプライチェーン:需要予測・在庫最適化
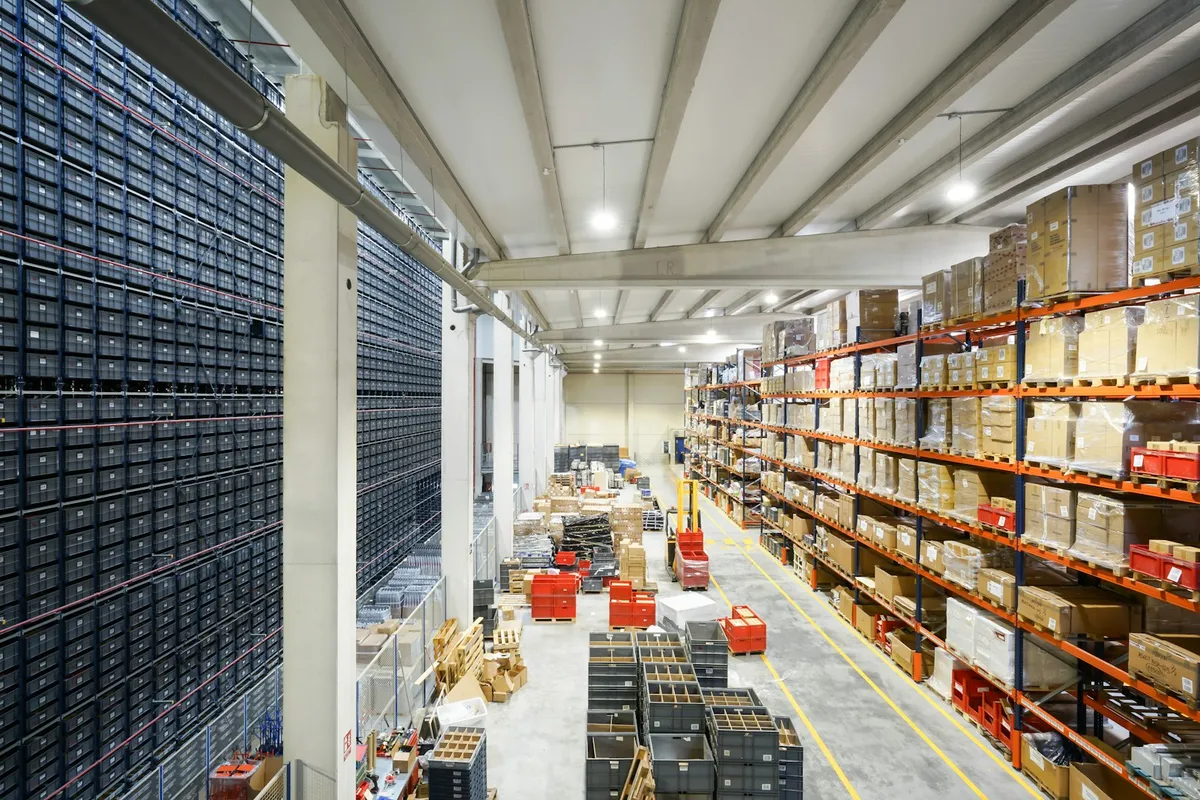
部品点数が3万点規模に及ぶ自動車では、需要予測と在庫最適化のAI活用が進んでいます。販売データ・受注データ・外部要因(季節や市況)から部品需要を予測し、欠品と過剰在庫の両方を減らすのが主な狙いです。部品倉庫での活用は「倉庫のAI活用」、幹線輸送を含む物流全体は「運輸・物流のAI活用事例」で整理しています。
AI導入コスト・回収期間の目安と2026年度の補助金
出典: 中小企業庁 公式サイト
中小の部品メーカーや整備工場でも、AI外観検査なら数百万円、整備SaaSなら月額数万円から始められます。2026年度は補助金の名称が変わっているため、古い名称で探すと情報にたどり着けない点に注意してください。
導入費用の目安
用途 | 初期費用の目安 | ランニングコスト | 補足 |
|---|---|---|---|
AI外観検査 | 150万〜500万円が中心帯 | 保守・再学習費 | ライン数・カメラ台数・照明で変動。大規模ラインはさらに上がる |
予知保全 | 1設備あたり数十万円〜 | センサー通信・クラウド費 | 対象設備を絞って始めやすい |
生成AIの業務利用 | ほぼなし | 1ユーザー月額数千円〜 | 社内ルール整備と研修のコストを見込む |
整備・販売向けSaaS | 数万円〜 | 月額数万円〜 | 1業務から段階的に広げられる |
金額は一般的な目安で、ベンダーや構成により大きく変わります。必ず複数社から見積りを取ってください。
回収期間の試算例
回収期間は「初期費用 ÷ 年間削減額」で概算できます。たとえばAI外観検査に300万円を投じ、2交代で4人だった検査員を2人に減らせた場合、1人あたりの年間人件費を400万円とすると年間削減額は800万円となり、単純計算では半年弱で回収できます。実際には保守費・再学習費や、削減した人員の配置転換を考慮する必要があります。それでも、検査員の人件費に換算して効果を示すと、経営層への説明が通りやすくなります。
一方、ヒューマノイドや自動運転のような大型投資は、大手でも回収を設備更新サイクルや車両販売の長期で見ています。中小企業が同じ尺度で判断する必要はありません。
2026年度の主な補助金
制度 | 補助上限の例(公募要領で要確認) | 補助率 | 2026年の締切(中小機構スケジュール一覧より) |
|---|---|---|---|
中小企業省力化投資補助金(一般型) | 最大8,000万円(大幅賃上げ特例で1億円) | 1/2〜2/3 | 第8回:2026年10月16日 17:00(採択発表は2027年2月上旬予定) |
新事業進出・ものづくり補助金(2026年度に統合) | 枠により2,500万〜9,000万円 | 1/2〜2/3 | 第1回:一覧には2026年9月30日・10月30日の2つの日付が記載(採択発表は2027年1月頃予定) |
デジタル化・AI導入補助金(旧IT導入補助金) | 通常枠450万円など | 1/2〜4/5(枠による) | 第6次:2026年10月30日/第7次:2026年12月1日 |
- AI外観検査やロボットなど、自社に合わせて構築する設備は省力化投資補助金(一般型)が候補になります
- 旧「ものづくり補助金」と旧「新事業進出補助金」は2026年度に統合されています。旧名称で検索すると古い情報が出やすいため注意してください
- 整備・販売向けSaaSや生成AIツールは、デジタル化・AI導入補助金の対象になるかを確認しましょう
- 採択発表は締切の数か月後になるのが一般的です。設備の発注時期と照らし合わせて計画を立ててください
補助上限・補助率・締切は公募回ごとに変わります。締切を過ぎている場合は次回の公募を含め、申請前に各事務局の公式サイトで最新の公募要領を確認してください。
市場規模の数字は稟議にそのまま使わない
「自動車AI市場」の規模は、調査会社によって数倍の開きがあります。自動運転ソフトを含むか、車載半導体を含むか、工場AIを含むかなど、定義がレポートごとに違うためです。稟議資料では市場規模よりも、自社工程の削減額や不良コストといった内部の数字を根拠にしたほうが説得力があります。
自動車AIの規制・セキュリティ:WP.29の新基準とAI固有のリスク
自動車のAIは、性能だけでなく「安全であることを説明できるか」が事業化の条件になります。2026年6月に合意された自動運転システムの国際基準は、2027年1月頃に発効する見込みで、OEMとサプライヤーの開発プロセスに影響します。
WP.29の自動運転システム(ADS)国際基準
国土交通省によると、2026年6月26日に国連WP.29で、レベル3・4を含む自動運転システムの国際基準が合意されました(国土交通省 報道発表)。
- システムの要件:交通ルールの遵守、衝突の回避、不具合時の安全な停止
- 製造事業者の要件:安全管理体制の構築
- 運用中の要件:運用中のモニタリングで不具合を特定し、改善すること
- 発効時期:2027年1月頃の見込み
- 日本は専門家会議の共同議長として基準づくりを主導しました
E2E AIは判断の過程が見えにくいため、「なぜ安全と言えるのか」を論証する仕組みと、市場に出たあとのデータ監視の体制が欠かせません。AIの精度向上だけを先行させると、認証の段階で手戻りが生じます。基準の詳しい解説はPwCの解説記事も参考になります。
サイバーセキュリティとAI固有のリスク
既存の法規では、車両のサイバーセキュリティ管理(UN-R155)とソフトウェア更新管理(UN-R156)への対応が求められています。AIを使う場合は、これに加えて次のリスクを考える必要があります。
リスクの種類 | 具体例 | 主な対策 |
|---|---|---|
使う側のリスク | 図面・CAEデータ・顧客情報を外部の生成AIに入力して漏えい | 利用ルールの策定、法人向けプランや社内環境の利用 |
AIを悪用した攻撃 | 生成AIで作られた精巧なフィッシングメール、なりすまし | 従業員教育、多要素認証 |
AIシステムへの攻撃 | 学習データの汚染、標識への細工などの敵対的入力 | データの来歴管理、ロバスト性の評価 |
モデル更新のリスク | OTAで配信したAIモデルが想定外の挙動をする | 更新前の検証とロールバック手順、運用中の監視 |
生成AIの社内利用ルールの作り方は「生成AIのセキュリティリスク」で詳しく解説しています。
自動車部品メーカーのAI導入がPoCで止まる5つの失敗パターン
AI導入が実証実験(PoC)で止まる原因の多くは、技術ではなく目的設定と現場の巻き込み方にあります。
- 目的が「AI導入」になっている:「AIで何かやれ」から始めると対象工程が決まらず時間だけが過ぎます。「この工程の検査員不足を解消する」のように課題から始めましょう
- 学習データが集まらない:不良品は発生頻度が低く、画像が足りないことがよくあります。良品だけで学習する異常検知方式や、不良サンプルを計画的に保管する運用を最初に決めておきます
- PoCを精度だけで評価している:精度95%でも、本番ラインでの処理速度、照明の変化への強さ、再学習の手間を評価しないと本番展開で止まります
- 現場の合意を取らずに進める:検査員や整備士が「仕事を奪われる」と感じると協力が得られません。削減した工数をどの業務に回すかを先に示すことが大切です
- ROIを経営に説明できない:PoCの段階で、人件費・不良コスト・機会損失のどれを減らすのかを数字で定義しておかないと、本番投資の承認が下りません
立場別:AI活用の最初の90日ロードマップ
自動車業界の中でも、OEM・Tier1・Tier2・ディーラー/整備工場では、最初に取り組むべきことがまったく違います。
立場 | 最優先で着手すること | 90日後のゴール | 避けたいこと |
|---|---|---|---|
OEM | E2E AIの内製・外部調達の切り分けと、走行データの取得・保管・ラベル付け基盤の整備 | WP.29基準を見据えた安全論証と運用監視のプロセス設計に着手 | AIの精度議論だけを先行させ、安全論証を後回しにすること |
Tier1 | OEMのAI開発サイクル(データ収集→学習→評価→検証)への関わり方の決定 | 自社製品の稼働データをOEMやAI基盤へ提供できる形式に整える | 独自のAIスタックをゼロから作ろうとして工数が膨らむこと |
Tier2・中小部品メーカー | 対象工程を1つに絞ったAI外観検査または予知保全のPoC設計 | 良品・不良品画像の収集完了と、本番展開時の見積り取得。補助金の公募回を確認 | 対象工程を決めないまま半年が過ぎること |
ディーラー・整備工場 | 整備見積り・記録入力・問い合わせ対応のどれか1業務にSaaSを導入 | 1業務あたりの作業時間の削減を実測し、次の業務へ広げる | 故障診断AIの結果をそのまま顧客に提示すること |
自動車業界でAI活用を急ぐべき企業・見送ってよい企業
AI活用の優先度は、人手不足の深刻さとデータの整備状況で決まります。すべての企業が今すぐ大きく投資する必要はありません。
今すぐ取り組むのがおすすめの企業
- 検査員や熟練工の採用が難しく、外観検査や官能検査が人に依存している部品メーカー
- 整備士の採用に苦戦しており、見積り・記録などの事務作業が整備士の時間を圧迫している整備工場・ディーラー
- トヨタなどのOEMに部品を供給しており、取引先の設備更新やデータ連携の要請に応える必要があるTier1・Tier2
- 設計・開発部門で過去のCAEデータや設計知見が蓄積されており、生成AIで活用できる余地がある企業
今は大型投資を見送ってよい企業
- 生産データや検査記録が紙中心で、まだデジタル化されていない企業(まずはデータ化から)
- 不良品の発生が少なく、検査の人手も足りている工程
- 1〜2年以内にラインの大幅な改造や移設を予定している工場(改造後に導入したほうが手戻りが少ない)
- ヒューマノイドの導入を検討している中小企業(現時点では大手OEMの限定工程での導入段階)
見送る場合でも、作業手順の標準化や検査画像の保存、社内での生成AIの試験利用など、費用の小さい準備は今から始めておくと、数年後の導入がスムーズになります。
よくある質問
Q. 自動車業界で最も導入が進んでいるAI活用はどれですか?
効果が測りやすく投資額も小さいため、AI外観検査と、生成AIによる事務・開発業務の効率化が最も広く普及しています。自動運転は話題性が高いものの、量販車への本格搭載は国内OEMでは2027〜2028年からです。
Q. トヨタの「レベル2++」は自動運転ですか?
運転者の監視が必要な「運転支援」です。一般道を含めて手放しで走れる場面が広がりますが、SAEのレベル区分ではレベル2にあたり、事故の責任は運転者にあります。システムが運転の主体になるのはレベル3以上です。
Q. 日本でWaymoやTesla Cybercabのロボタクシーにはいつ乗れますか?
Waymoは日本交通・GOと2027年に東京で商用サービスを始めることで合意していますが、国や自治体の認可が前提です。Tesla Cybercabは2026年9月に日本で展示されましたが、導入時期は未定です。2026年10月時点で、一般の利用者が乗れる無人ロボタクシーは国内にありません。
Q. フィジカルAIは中小の部品メーカーにも関係がありますか?
ヒューマノイドの直接導入はまだ先ですが、関係はあります。トヨタが更新を計画する40万台のロボットのうち約25万台はサプライヤー分とされており、取引先の工場にも設備更新の波が及ぶ可能性があります。日立×ファナックのように、AIとロボットをセットで提供する形も2027年度から始まる予定です。
Q. 不良品の画像が少なくてもAI外観検査は導入できますか?
可能です。良品の画像だけで学習し、「良品と違うもの」を異常として検出する方式があります。ただし不良の種類を分類したい場合は不良画像が必要になるため、不良品を計画的に保管・撮影する運用を並行して始めておくと精度を上げやすくなります。
まとめ
自動車業界のAI活用は、設計・生産・品質検査・自動運転・販売整備・SDVのすべての工程で実装段階に入りました。2026年はとくに、自動運転・工場・ルールの3つの領域で前提が大きく変わっています。
- 自動運転:国内OEM3社のE2E AI搭載が2027〜2028年に出揃った。ただし量販車はレベル2系で、責任は運転者にある。東京のロボタクシーはWaymoが2027年の商用化で合意し、Cybercabは導入未定
- 工場:トヨタの年1兆円・40万台のロボット更新計画や日立×ファナックの提携など、フィジカルAIが経営テーマになった
- ルール:WP.29の自動運転国際基準が2027年1月頃に発効する見込みで、安全論証と運用監視の体制が必要になる
中小の部品メーカーや整備工場は、ヒューマノイドや自動運転を追うよりも、AI外観検査や整備SaaSのように効果を人件費で測れる1工程から始めるのが現実的です。補助金の公募回と採択時期も考慮し、まずは対象業務を1つに絞ることから始めてください。製造業全体の動向は「製造業のAI活用事例」、生成AIの企業導入の全体像は「生成AIの企業活用事例」もあわせてご覧ください。
依頼範囲と費用の目安を30分で整理します
この記事の著者

AI革命
編集部
AI革命株式会社の編集部です。最新のAI技術動向から実践的な導入事例まで、企業のデジタル変革に役立つ情報をお届けしています。豊富な経験と専門知識を活かし、読者の皆様にとって価値のあるコンテンツを制作しています。
最新記事
AnthropicシリーズH 650億ドル調達・評価額9,650億ドル徹底解説|OpenAI超え・GPU22万基・IPO 2026年の全貌【2026年10月最新】
2026/05/29
Anthropic × NEC 戦略提携とは?3万人Claude展開・金融8社・政府系AIとの関係を解説【2026年10月】
2026/04/26
運送会社の配車・運行管理システムを作るには|配車ソフトで足りない部分・労働時間と点呼の記録・費用【2026年10月】
2026/10/18
システム改修の稟議書の書き方|改修の理由・費用の根拠・やらない場合の影響・元の会社に頼む理由
2026/10/18
システム改修の期間の目安|調査・修正・テスト・本番反映の工程別と、期限から逆算して頼む時期
2026/10/18
Anthropic vs OpenAI 法人向けAI合弁会社を徹底比較|$1.5B Blackstone連合(Ode)vs $4B Deployment Company・エンタープライズAI戦争の全貌【2026年10月】
2026/05/26